#WorkBuddy# 实战:一句话搭起每日数据复盘流水线,自动产出 6 份分析报告——附 5 个数据坑
原创
#WorkBuddy# 实战:一句话搭起每日数据复盘流水线,自动产出 6 份分析报告——附 5 个数据坑
原创
来者何人
发布于 2026-09-28 17:18:04
发布于 2026-09-28 17:18:04
本文是数据分析与工程实践的分享,示例数据均做脱敏与抽象化处理。
一、痛点:每天重复的数据复盘,三个死结
我每天要处理一批全市场高频时序数据(价格 + 成交量 + 分时),做成一份结构化复盘。以前纯手工要花两三个小时,而且绕不开三个死结:
- 二手聚合数据不可信。第三方榜单里的“连续 N 日”“涨幅榜”这类口径,经常和原始数据对不上——我实际核对过一处:榜单写“连续 3 日触限”,用日 K 回算当天其实是冲高回落收 +4.17%,根本没触及上限价。凡是别人算好的口径,都要用原始数据回算验证一遍。
- 只看单一筛选视角会漏样本。我原先只盯“收盘价等于当日上限价”的那批样本,后来补扫才发现,当天成交额最大的几只(其中一只 63 亿)根本没进这个池子——它们是“最高价触及上限价但收盘未守住”。筛选口径一旦单一,最大的信号恰好落在视野外。
- 指标之间互相打架,没有验证就是玄学。成交量、换手率、封单厚度、大单净流入——这几个指标经常给出相反结论。不做回测,就只能凭感觉挑一个信。
后来我把整套流程搬进 WorkBuddy:一句话下达任务,AI 自己拉数据、自己写脚本、自己纠错、自己生成 HTML 报告。这篇文章记录完整做法和我踩过的坑。
二、总体工作流:一次对话,六份报告
整条流水线在一个 WorkBuddy 任务里跑完,输出结构是这样:
全市场扫描(自算样本池,含不同涨跌幅限制的品种)
   ├→ 报告① 总览:分层结构 + 当日整体温度定位
   ├→ 报告② 明细拆解:逐个样本的资金过程还原
   ├→ 报告③ 关联分析:实体(账户/交易单元)之间的联动关系
   ├→ 报告④ 补盲扫描:被主口径漏掉的高波动品种
   ├→ 报告⑤ 专题归因:单一主题深挖(样本密度 + 时间序)
└→ 报告⑥ 回测验证:前一日信号 → 次日表现的统计检验每份报告都是单文件自包含 HTML(纯内联样式、无外链),双击即开,也可以起个本地 HTTP 服务在内置浏览器里看。
三、分步实操
第 1 步:全市场扫描,自算样本池
核心指令思路:「扫描全市场数据,自行回算每个样本的连续触限天数、触限时间、回落次数,输出结构化 JSON」。
关键原则是不信任何现成的聚合榜单——全部用本地日 K 自算。这一步的价值在上一节已经体现:我靠它纠正了第三方榜单的两处口径错误。
另外要注意不同品种的涨跌幅限制不一样(主板 10%、创业板/科创板 20%、北交所 30%),扫描逻辑必须分市场处理,否则高波动品种会被整体漏掉——而这批品种恰恰是波动最剧烈、信息量最大的样本。
第 2 步:明细拆解——一个样本的资金过程还原
用分时逐分钟数据,把一个样本的触限过程拆成四个口径:上行段用了多少量能、触限后被动成交多少、大单净投入多少、收盘时挂单有多厚。
这一步挖出了一个反直觉结论:某低价样本“挂单股数全场第一”,听起来最强,但换算成金额只占当天成交额的 16.7%;真正的触限质量第一是另一个 09:31 即触限、量比 0.4 的样本。结论:绝对股数排名没有意义,必须看金额相对成交额的比例。
第 3 步:关联分析——实体联动追踪
把“交易单元 → 样本”的原始明细聚合成联动实体(同一实体买入 ≥2 个不同主题的样本),再比对买方实体交集,就能判断“资金从主题 A 流向主题 B”到底是同一批钱在倒手,还是只是主题层面的轮动。我查过一组跨三日的实体交集:交集为零,证明所谓“资金转移”其实是两批完全不同的钱——这个结论直接推翻了我上一版报告的表述。
第 4 步:专题归因 + 补盲
选定一个主题后,按固定流程深挖:样本密度 → 触限时间确定带动关系 → 标签归属纠偏 → 涨幅 3%~9.5% 的补涨候选池。触限时间这一步挖出一条经验规律:最早触限的“先锋”往往不是核心样本,核心看资金厚度——有一个样本排第 6 个触限,但成交额是第 2 名的 2 倍、四路资金齐聚,才是真正的核心。
第 5 步:回测验证
把前一日所有样本的资金指标和次日实际表现做相关性分析。这一步推翻了我自己的结论(详见坑 1)。
四、踩坑记录
坑 1:接口调用忘传日期参数 = 未来函数
我的脚本一开始调资金流接口没传 --date,接口默认返回最新交易日。等于“用今天的数据解释今天的表现”,算出来的“大单参与度强预测 r=+0.436”全是虚假相关。
修复后重跑,真实结果是:大单净流入与次日表现负相关(r=-0.211)——净流入越大,次日反而越弱。
⚠️ 这是本文最重要的一条:回测类脚本,每个数据接口调用都必须显式传日期参数,并在脚本里加“数据日期匹配校验”,否则你拿到的是一份看起来完美、实则全错的相关性报告。 修复前后结论完全相反。
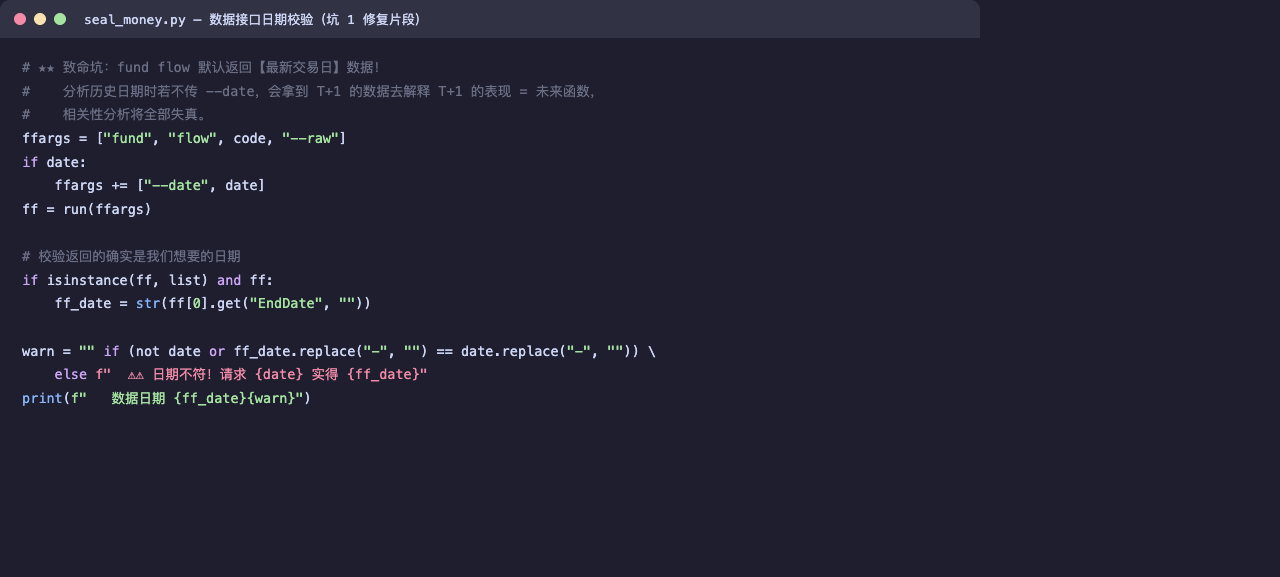
fig1
图 1:脚本修复片段——所有数据接口显式传日期参数,并对返回体做日期校验(见坑 1)
坑 2:分钟数据的 volume/amount 是当日累计值
直接累加会得出“拉升段 20 亿 > 全天 9.44 亿”的荒谬结果,而且程序不报错,静默出错。必须做差分。
校验方法:末条 amount / volume / 100 应该等于报价接口返回的均价,对得上才算数。
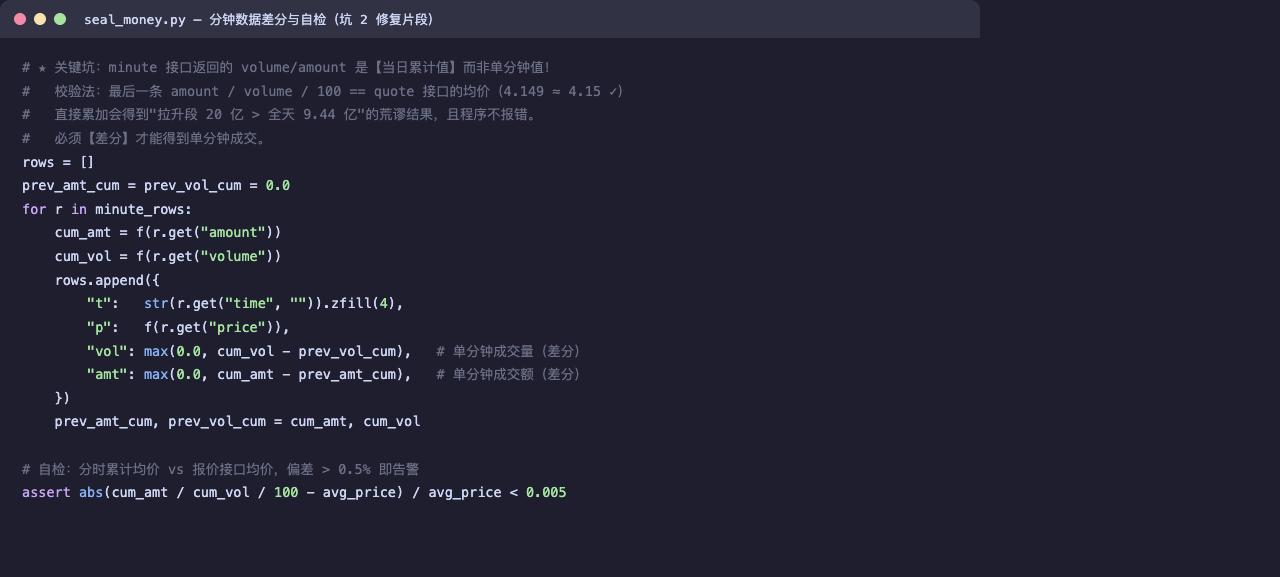
fig2
图 2:明细拆解核心逻辑——分钟数据按日分组差分 + 均价交叉自检(见坑 2)
坑 3:字段名和代码前缀想当然
数据接口返回的涨幅字段是 change_percent 而不是 chg;不同市场代码前缀是 sz30 / sh688 / bj,而不是裸的 300/688/83。两处想当然,导致我的高波动品种扫描第一版跑出 0 个结果——看起来像“当天没有符合条件的数据”,实际是字段取错了。
坑 4:市值单位是元,不是亿元
8489000000 = 84.89 亿元。单位搞反,所有“按流通市值归一化”的指标结论会整体反向(省力/费力、集中/分散全反过来)。
坑 5:标签 ≠ 真实驱动
数据结构里的概念标签经常与实际驱动不符:某白酒类样本挂着“乡村振兴”标签,真实驱动是它自己的业绩线;某个名字里带“统一”字样的样本,实际是央企背景的液冷业务。每个专题都必须做标签归属纠偏,否则归因整段是错的。
五、效果
一次完整任务,WorkBuddy 交付:
- 6 份 HTML 报告(总览/明细拆解/关联分析/补盲/专题归因/回测验证),全部单文件自包含,可直接分享;
- 1 份分组清单文件(按真实主题分组 + 代码),结构化输出便于二次使用;
- 纠正第三方榜单 2 处错误、推翻自己 3 处误判(其中换手率对比直接把两个原定候选样本降级剔除);
- 沉淀 10+ 个可复用脚本,第二天的分析直接增量跑。
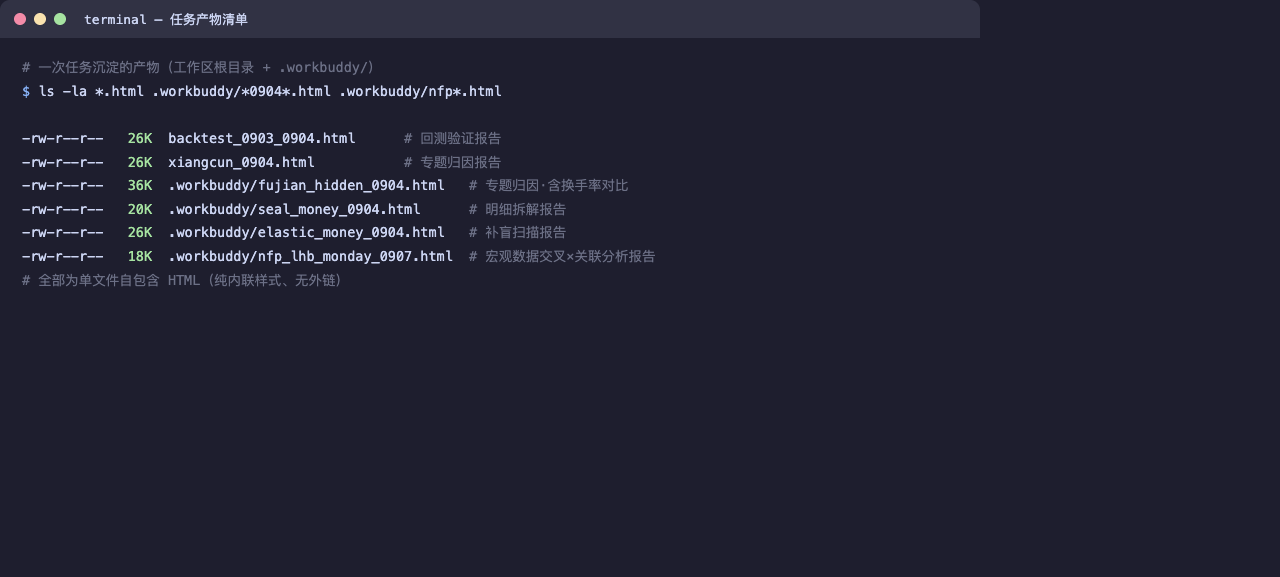
fig3
图 3:一次任务沉淀的 6 份报告产物(单文件自包含 HTML)
最值钱的不是报告本身,而是它敢用回测数据推翻我自己的直觉——净流入是反向指标、换手率必须绑定位置解读、挂单股数排名无意义,这些结论没有一个是我凭经验直觉能得出的。
六、总结
三条经验送给想复刻这套流程的人:
- 让 AI 自算,别喂它二手数据。数据源错误会在下游无限放大,宁可慢也要回算验证。
- 每个接口调用都带日期参数。回测类任务先查未来函数,这是生死线。
- 让 AI 输出可证伪的结论(相关系数、分组胜率),而不是描述性罗列——被数据推翻的结论,比被数据证实的结论更有用。
原创声明:本文系作者授权腾讯云开发者社区发表,未经许可,不得转载。
如有侵权,请联系 cloudcommunity@tencent.com 删除。
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号