中国移动的"模型超市",搬进了 WorkBuddy

中国移动的"模型超市",搬进了 WorkBuddy

瑭宋元
发布于 2026-09-17 21:37:15
发布于 2026-09-17 21:37:15
Token 已经成水电煤,但水电煤也有总经销商。
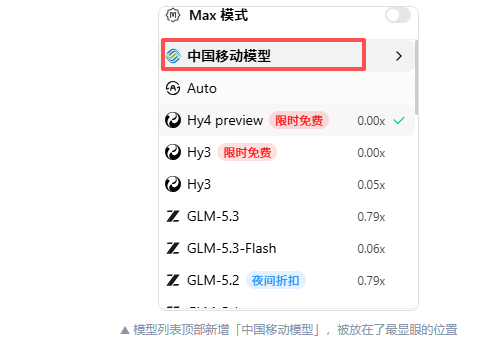
昨天下午点开 WorkBuddy 选模型,看到列表最顶上多了一个我没见过的分组——「中国移动模型」,带官方 Logo。 往下展开十几条,全是我熟的模型名字,只是前面都冠上了「中国移动-」三个字。 再往下滑,看到我自己接的那些 GPT 自定义模型静静躺在「自定义模型」分组里,绕开了 WorkBuddy 积分体系。 这两条路,差别比看上去大得多。
先看截图:到底发生了什么
不空谈,直接上图。这是我昨天截的两张。
第一张:WorkBuddy 的模型选择列表顶部,多了一个「中国移动模型」分组。
第二张:展开这个分组,是全量模型。
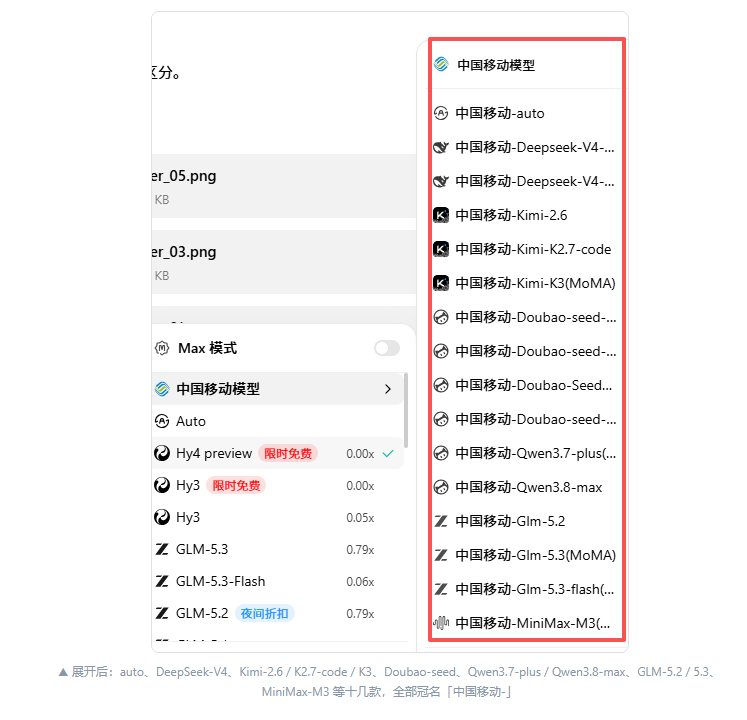
注意这些模型的命名方式:不是某一家模型厂的品牌,而是统一冠了「中国移动-」前缀。这个细节很关键,后面会讲。
这不是"接入模型",是"接入水电公司"
很多人第一反应会把它当成"又多了一家模型供应商"。不是。
我顺手查了下中国移动最近半年在 AI 上做了什么。一查就明白这件事的量级:
今年 7 月 WAIC,中国移动副总经理张冬在公开场合介绍,自家智算规模已经到 107 EFLOPS(每秒百亿亿次浮点运算),全国投了 12 个区域智算中心、1500 个边缘节点,自研的九天大模型 JT4.1 在 Artificial Analysis 榜上非推理综合能力全球第 4、国内第 1。
5 月苏州移动云大会,他们正式发布了一个叫 MoMA 的模型服务平台——按中国移动的原话,定位是「模型超级入口」和「Token 发生器底座」,已经整合了 DeepSeek、豆包、千问、GLM、MiniMax 等 300 多款模型,自研九天大模型也装在里面。
这次 WorkBuddy 接进来的「中国移动模型」分组,背后就是 MoMA 这套分发能力。换句话说,WorkBuddy 不是去谈了一个新 API,而是把一个国家级的"模型批发商"整套搬进了自己的产品。
一句话讲清这次合作的本质:
WorkBuddy 出应用场景和积分结算,中国移动出算力、模型分发和合规底座。一个管前端,一个管水电。
"积分体系内"和"积分体系外",是两条路
这张截图里其实藏着一条很重要的设计:WorkBuddy 把模型明确分成了两类。
这是我自己的自定义模型分组,走的是另一条路:
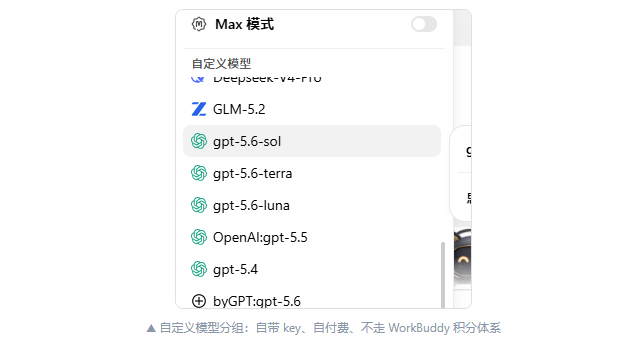
积分体系内,就是你看到的「中国移动模型」「Auto」「Hy4 / Hy3」「GLM-5.3」这些。用户用 WorkBuddy 积分支付,价格、限额、稳定性都由 WorkBuddy 这层统一兜底。你不关心 token 账单、不关心限流、不关心 key 怎么续费。
积分体系外,就是我的自定义模型。我自己拿 GPT 的 key、自己挂代理、自己按官方价格付费,WorkBuddy 只负责把它接入对话窗口。 好处是灵活、可以测最新最猛的模型;代价是每一笔调用都直接对应人民币,而且一旦 key 出问题、网络出问题、官方封号,你得自己救火。
两条路摆在一张菜单里,不是谁取代谁,是给两类人留两个出口。 普通用户和绝大多数企业走第一条,省心;极客、研究员、有合规隔离需求的企业走第二条,自己掌权。
回到 Token 经济:中间商真的没退场
上一期文章我写过,GPT-6 把 Token 价格打到地板,纯倒卖 API 差价的中间商要凉。这是事实。 但这次中国移动的入场告诉我一件事——
"中间商"这个词本身需要重新定义。
没有算力、没有渠道、只做调用转发和包装的中间商,确实在死。
但有算力底座、有模型分发权、有合规背书、有几亿用户基础的"中间商",反而变成了基础设施层。
中国移动手里有 107 EFLOPS 的算力、有覆盖全国的智算节点、有"九天"自研模型、有 MoMA 模型超市、有服务 10 亿手机客户和 3 亿家庭客户的渠道——它不是来挣 token 差价的,它是来卖水电的。token 在它那里不是商品,是副产品。
这就像,淘宝上小卖部会消失,但国家电网不会消失。消失的是中间商,活下来的是基础设施。
对整个 AI 行业的三层影响
第一层:模型厂之间,价格不再是唯一战场
DeepSeek、豆包、千问、GLM、Kimi 这些模型厂,已经不再只卖给开发者,而是要进中国移动的 MoMA、进 WorkBuddy 的积分体系、进阿里百炼、火山方舟。 能不能被大平台"上架",决定了这家模型能不能被默认选中。 模型竞争从"谁更好"变成"谁被更多渠道铺到"。
第二层:智能体平台,不再是模型的分销商,是"模型路由的总调度"
WorkBuddy 这类平台真正的价值,不是"有一个 AI 在回答你",而是"按你的任务,自动挑最合适的模型,按最便宜的价格结算,按最稳的服务交付"。 以前它只能决定"用不用 AI",现在它开始决定"用谁的AI"。 智能体平台正在变成 AI 时代的运营商。
第三层:电信运营商,从卖带宽到卖算力、再到卖"模型分发权"
中国移动不是第一家下场做 AI 的运营商,但它是第一家把"模型超市"打到 WorkBuddy 这种亿级用户产品里的。 联通、电信大概率会跟进。 未来三年,中国 AI 行业的分发渠道,会从"模型厂对开发者"变成"运营商对应用平台对用户"——这是结构性的变化。
趋势预判:接下来一年会看到什么
基于这层判断,我愿意赌三件事:
1.WorkBuddy 这类平台会把"模型路由器"做成标配功能,默认走积分体系,自定义模型留给极客;积分价格会越来越透明,让用户一眼比价。
2.中国移动、联通、电信三家,会在 2027 年底前全部做出类似的"模型超市 + 智能体平台合作"——这不是猜测,是运营商转型新质生产力的必然路径。
3."哪家模型最强"的争论,会逐步让位于"哪家模型在哪条分发链路里被优先选"。DeepSeek 模型本身不会被替代,但"如何让 DeepSeek 在 WorkBuddy 列表里排前面"会成为新战场。
对三类人的启发
如果你只是普通用户: 别再记"GPT-5.6 比 Claude 5.1 强多少"这种事了。打开 WorkBuddy,看积分哪个划算就先用哪个。模型会持续迭代,平台会替你比价,你只需要会提问。
如果你是开发者或创业者: 不要再把"接 GPT API"当作差异化。差异化是你的场景、你的工作流、你的行业经验。模型层会被 WorkBuddy 这样的平台和运营商彻底抽象掉,你的价值在模型之上。
如果你是企业负责人: 下一轮选 AI 合作方,选平台、选生态,而不是选模型。 问三个问题:这家平台接了几家模型分发商?能不能做私有化?数据主权在谁手里? 把这三个问清楚了,比跑 10 次模型 benchmark 更值钱。
写在最后
去年我们还在焦虑"会不会被 AI 取代", 今年我们开始焦虑"哪个模型更便宜"。 这才是真正的进步。
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2026-09-05,如有侵权请联系 cloudcommunity@tencent.com 删除
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号