
MATLAB : OLS与稳健回归
我试图用MATLAB的fitlm工具计算一些数据的线性回归。使用普通最小二乘(OLS),我得到了相当低的R-平方值(~ 0.2-0.5),有时甚至是不切实际的结果。然而,当使用稳健回归(特别是'talwar‘选项)时,我得到了更好的结果(R2 ~ 0.7-0.8)。
我不是统计学家,所以我的问题是:我有什么理由不应该相信稳健的结果更好?
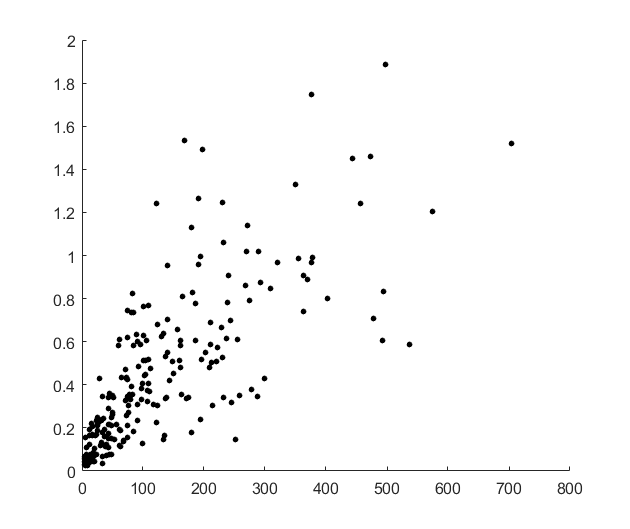
以下是一些数据的示例。所示数据产生的R2值为: 0.56,稳健性:0.72。
回答 2
Stack Overflow用户
发布于 2017-09-23 03:43:07
R值有显著差异的一个原因是Talwar对离群点的处理方式不同。Talwar将数据集细分为分段,并计算每个段的平均值。
摘自Talwar论文的摘要:
线性模型参数的估计通常采用对加性误差项的大值敏感的普通最小二乘方法.我们得到了系数的简单、一致和渐近正态的初步估计,从而使分析人员免受εi的大值的影响,而εI在多个回归子的模型上往往很难被检测到。
Talwar或OLS是否更好取决于您对测量过程的了解(即如何解释异常值)。如果适当的话,您可以使用Q-test来删除异常值(参见handout.pdf),这将尽量减少Talwar和OLS之间在R上的差异。
Stack Overflow用户
发布于 2018-07-17 03:34:09
当然是的。稳健回归的思想非常广泛。有不同类型的稳健回归。因此,在某些情况下,一种稳健回归方法的性能优于其他的稳健回归方法。
https://stackoverflow.com/questions/46372503
复制相似问题
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号