
R:时间序列的非季节化
R:时间序列的非季节化
提问于 2016-10-28 14:36:01
我们可以使用以下代码来绘制和分解R中的时间序列:
# Monthly Airline Passenger Numbers 1949-1960
data(AirPassengers)
data = data.frame(AirPassengers)
data

#Transform to time series
ts.data1 = ts(data=as.vector(t(data['AirPassengers'])), start = c(1949), end = c(1960), frequency=12)
#Plot seasonality, trend

plot(stl(ts.data1, "periodic"))
plot(ts.data1)

decomposed <- stl(ts.data1, s.window="periodic")
seasonal <- decomposed$time.series[,1]
trend   <- decomposed$time.series[,2]
remainder <- decomposed$time.series[,3]

#Show seasonal effect
seasonal现在来了我的问题:为了deseasonalize,,我可以简单地键入
# deseasonalize time sereis
ts.data1 <- ts.data1 - seasonal
ts.data1
plot(ts.data1)
去减去季节值吗?
我意识到,在另一个数据集中,减去季节性值会导致负值。这就是为什么我认为使用一个因素或什么东西会更好。
注意:我不喜欢使用“去季节化”软件包。
回答 1
Stack Overflow用户
回答已采纳
发布于 2016-10-28 18:30:59
是的,那就行了。
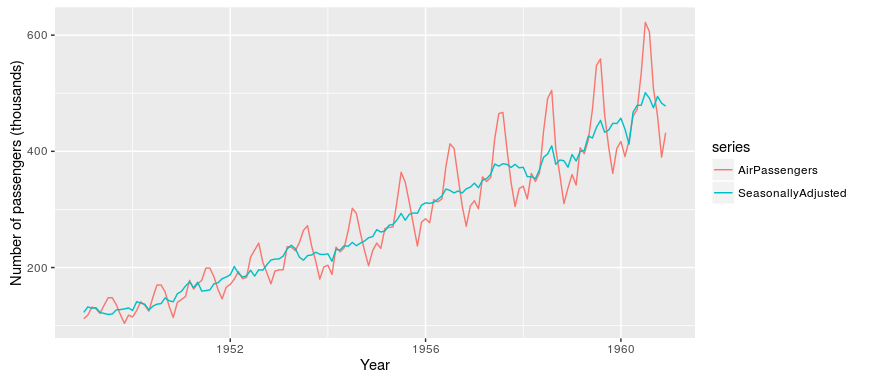
或者只需在seasadj包中使用forecast函数即可。然而,对于AirPassengers数据,像stl中给出的加性分解不是一个好的选择。你可以先取原木,然后再给出合理的结果。
library(forecast)
library(ggplot2)

decomp <- stl(log(AirPassengers), s.window="periodic")
ap.sa <- exp(seasadj(decomp))
autoplot(cbind(AirPassengers, SeasonallyAdjusted=ap.sa)) +
  xlab("Year") + ylab("Number of passengers (thousands)")
页面原文内容由Stack Overflow提供。腾讯云小微IT领域专用引擎提供翻译支持
原文链接:
https://stackoverflow.com/questions/40307454
复制相关文章
相似问题
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号