
有没有一种简单的方法可以用R绘制有效的边界?
我有一个风险回报图和数据(dfRiskReturn,在下面的dput )。我不想用雅虎金融下载股票,我已经得到了风险回报数据另一种方式。我只想知道,现在我有了数据,我如何获得有效的边界。
这是一个旧视频,但这是我想要的。也许我想检查相关性(dput中的集群列)和有效的Frontier (如果可能的话)。我不知道,只有选择彼此不相关的股票或什么东西才能找到最有效的前沿。https://www.youtube.com/watch?v=zkXIByRwJ-g
我读了youtube的评论,他们推荐了这个包,fPortfolio,但是我不知道它是如何工作的。
我还看到最近有个家伙在用python做这件事,但我想在R:https://www.youtube.com/watch?v=Isutk-wqJfE中做。
dput(dfRiskReturn):
structure(list(Return = c(12, -2, -4.5), Volatility = c(25, 12,
34), cluster = structure(c(1L, 2L, 2L), .Label = c("1", "2"), class = "factor"),
    X5 = c("FALSE", "FALSE", "FALSE")), row.names = c("ACWI",
"TLT", "GLD"), class = "data.frame")
编辑:
我得到了这个问题的答案,但我不知道最优点的坐标是什么,也不知道如何得到它。它的相关系数在0.5左右:https://quant.stackexchange.com/questions/15178/calculating-the-efficient-frontier-from-expected-returns-and-sd/41182#41182。
回答 1
Stack Overflow用户
发布于 2020-12-28 23:42:43
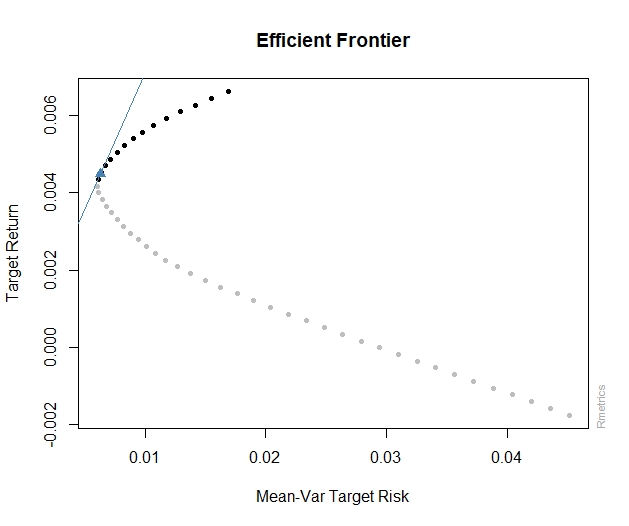
下面是一个例子。我使用来自PerformanceAnalytics的edhec数据来用fPortfolio计算切线组合。
library(fPortfolio)
library(PerformanceAnalytics)

data("edhec")

rets <- edhec

# compute the tangency portfolio
tp <- tangencyPortfolio(as.timeSeries(edhec))

frontier <- portfolioFrontier(as.timeSeries(edhec))
plot(frontier) # select 1 and 3

# get tangency point
> tp@portfolio@portfolio[["targetReturn"]][["mean"]]
[1] 0.004483096
> tp@portfolio@portfolio[["targetRisk"]][["Sigma"]]
[1] 0.006325268
https://stackoverflow.com/questions/65456419
复制相似问题
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号