别再讨论AI泡沫了,卖Token是一门暴利生意

别再讨论AI泡沫了,卖Token是一门暴利生意

瑭宋元
发布于 2026-09-17 21:41:55
发布于 2026-09-17 21:41:55
扒完英伟达、Anthropic、微软的账本,我的结论:泡沫论可以歇了
先说结论
前两天一个做二级的朋友问我:英伟达卖铲子赚翻了,可真正卖Token的模型公司,到底赚不赚钱?越看几千亿美元的capex越怕,这不会又是一场泡沫吧? 我把英伟达、Anthropic、OpenAI、三大云厂的公开财报和一份算力经济学研究摊开,结论很直接:卖Token不是一般的生意,是一门暴利生意。所谓AI泡沫,至少在这条链路上,我暂时看不出来。
上游的"卖铲子"的,已经笑醒了
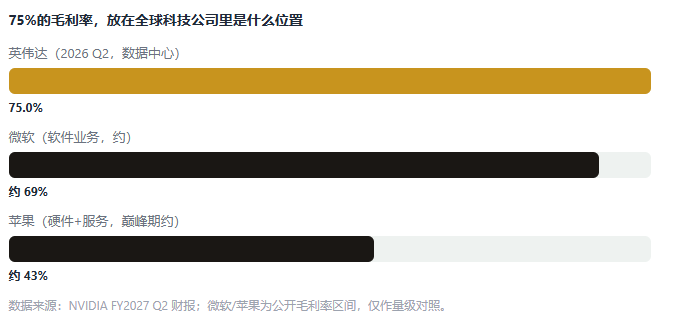
很多人用"英伟达赚大钱"来证明AI是真实需求,这没错。但少有人盯一个更狠的数字:毛利率。
英伟达 FY2027 财年二季度(截至2026年7月)财报:营收 962亿美元,同比+106%;数据中心营收 890亿,同比+117%;毛利率 75.0%(GAAP和非GAAP都是)。下季度指引 1080亿。
黄仁勋自己没忍住,说了句大实话:"Its tokens are productive and profitable. Now, compute is revenue."(它的Token既能干活又能赚钱,现在,算力就是收入。)
注意,这不是"预期",是已经发生的财报。一个卖铲子的,毛利比卖糖的、卖手机的都高,说明这条链路上游的利润池,厚得离谱。
但英伟达赚硬件钱,跟卖Token有啥关系
关系大了。因为一枚Token的物理成本,低到你想不到。
我手头有一份算力全链路经济学研究(2026-09版),用H100做了个可复算的基准,把"每瓦特算力的成本"拆成四层。关键看最后一列——同样一瓦算力,越往上层卖,价差越大:
链路层 | 每GPU-W·月代表金额 | 相对物理层 | 结论 |
|---|---|---|---|
电力/机房持有 | 约 $1.0–1.3 | 基准 1x | 最重资本、最慢回本 |
H100 按需租赁 | $4.16–4.51 | ≈ 3.5x | 覆盖闲置与平台成本 |
Token API(GPT-5.4) | $6.23 | ≈ 5x | 已超过租卡价 |
Token API(GPT-5.4 Pro) | $74.8 | ≈ 60x | 高端稀缺性 = 暴利 |
场景结果收费 | 理论 $82–206 | ≈ 70–160x | 按"解决"收费,脱钩成本 |
数据来源:《算力商业全链路研究·每瓦特经济学》(2026-09),H100 SXM 700W 基准;场景层为容量等效测算,非公司披露收入。
看懂了吗?你花一毛钱的电和折旧,模型厂商能卖出几块、甚至上百块。Token的"原材料"——电力和GPU——极其便宜,贵的是模型能力本身。
当然,这份研究也老实提醒:低价Token(比如DeepSeek的 $0.46/GPU-W·月)在昂贵的按需H100上,连租卡钱都cover不住。能赚钱的,是高端模型 + 高效基础设施。这条链不是人人都能跑通,但跑通的那一段,利润厚得吓人。
说句不严谨的——凭我对几个推理平台的观察,现在把模型路由、缓存、批处理做好的团队,单位毛利比我年初估计的还要高。这块没硬数据,你酌情信。
那模型公司自己,到底赚没赚
这是最关键的。英伟达赚,不代表下游赚。我专门查了Anthropic和OpenAI的口径(注:两家均未上市,以下为第三方追踪与媒体披露,取中间值)。
Anthropic 的年化经常性收入(ARR):2025年底约 90亿 → 2026年5月 470亿 → 7月底 650–750亿。而且,2026年二季度录得首个经调整经营利润为正。
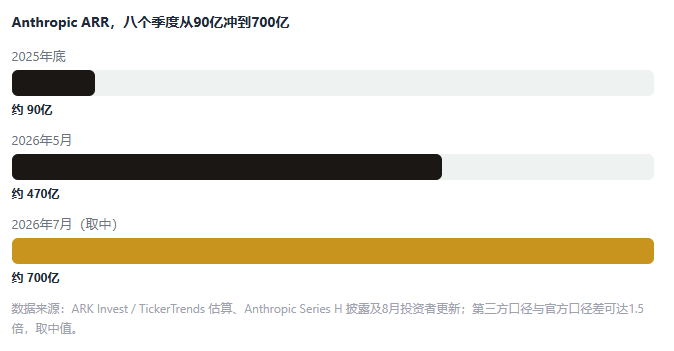
OpenAI 同步从年初约 250亿跑动,冲到7月约 400–410亿。两家加起来 ARR 超过 1150亿美元,已经逼近微软生产力业务的年跑动收入。
更狠的一点:Anthropic 约 75–85% 的收入来自API调用。也就是说,它赚的,基本就是"卖Token"的钱。一个去年还在"烧钱比融资快"的公司,今年就季度转正了——这说明Token这门生意,在头部已经跑通单位经济。
那为什么还有人喊泡沫
得把反方的话说全,不然不老实。喊泡沫的依据,主要是三件事。
一,capex太吓人。四大云厂2026年AI相关资本开支合计约 7200–7450亿美元(谷歌1950–2050亿、亚马逊约2000亿、微软约1750亿、Meta1300–1450亿)。这么多钱砸进去,需求接不住就是天量减值。
二,OpenAI还在亏。第三方测算它2026年仍亏约140亿美元,累计烧钱要到2029–2030年才转正。模型训练一次几亿美元,回本周期长。
三,价格在崩。Token单价三年跌了200–300倍,"够用"级模型从GPT-4的
这三点是真问题。但我的判断是:它们证明的是"风险存在",不是"泡沫成立"。
暴利是真的,但公司为什么看着不挣钱
前面说的全是"卖Token"这门生意的单位经济:上游毛利75%、Anthropic季度转正、两家ARR合计1150亿。但反方第二个论点——OpenAI 2026年还亏约140亿美元——也是真的。矛盾吗?不矛盾,因为这两件事说的不是一回事。
关键在算力花在哪。联想集团董事长杨元庆在2026年5月的业绩会上说得很直白:当前约70%—80%的AI算力用于训练,仅20%—30%用于推理。注意,"训练"就是模型研发、AGI研究环节——它和"对外卖Token的推理服务"是两件事。
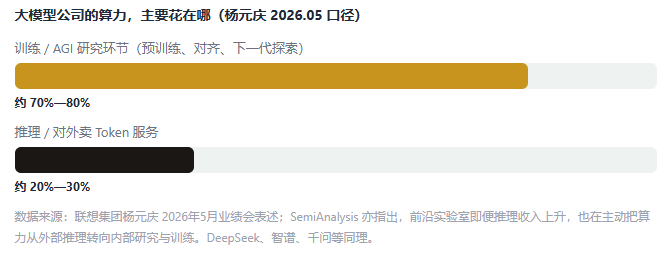
换句话说,超过一半、甚至七成的算力,根本不在"生产Token赚钱"上,而是在"造下一代模型"。OpenAI、Anthropic 如此,国内的 DeepSeek、智谱、千问也如此——它们把大量 GPU 砸在预训练、对齐、多模态探索这些看不到即时回报的研究里。
所以真相是:"卖Token"这门生意的边际利润是厚的,但公司把利润(和融资)又砸回了 AGI 研究。这就像一家药厂,单颗药很暴利,却把利润全投进新药研发,报表上看着不挣钱——生意本身赚钱,公司是在为未来烧钱。
把"模型公司报表亏损"直接等同于"卖Token不挣钱",是偷换概念。前者是 capex 和研发烧钱,后者是单位经济。这也是为什么卖Token明明暴利,模型公司却看着没那么挣钱——最主要的原因,就在这。
反直觉的事实:价格越降,花得越多
经济学里有个老概念叫杰文斯悖论:煤炭用得更有效率,总消耗反而上升,因为便宜让它能用在更多以前不划算的地方。Token正在复刻这一幕。
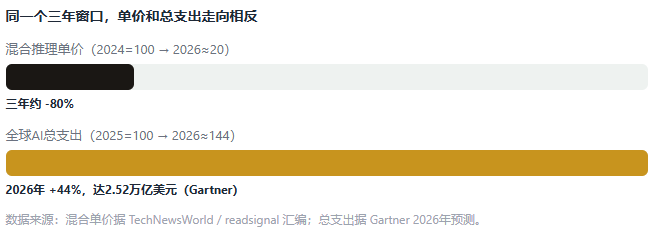
中国企业日均Token消耗,从2025年底的100万亿涨到2026年3月的140万亿以上;谷歌月Token消耗在2025年从480万亿涨到1300万亿。价格砍到脚踝,总支出反向暴涨。
更狠的是 Agent。一个Agent把目标拆成"规划—执行—检查—重试"的循环,一次任务消耗的Token是普通聊天的 5 到 30 倍,有估算到 1000 倍。价格越便宜,越敢上Agent,Token消耗越爆炸。
所以"单价下跌 = 行业完蛋"这个推导,在这一行不成立。便宜是放大器,不是丧钟。
云厂的订单积压,才是最诚实的答案
前面说 capex 7200亿很吓人。但另一面:这些钱背后,是真实的、签了字的长单。2026年二季度:
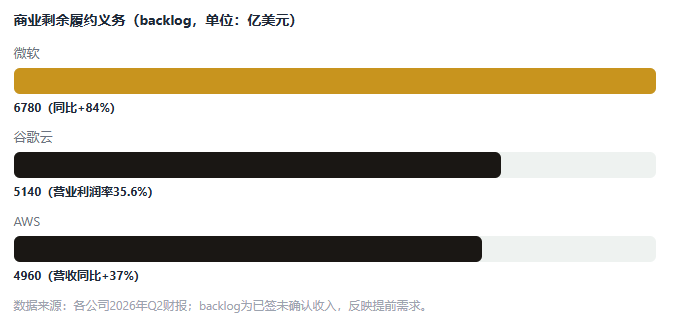
backlog 是客户真金白银预签、未来要付的钱,比营收更提前反映需求。三家加起来近 1.7万亿美元,而且都在说同一句话:"需求超出我们的交付能力,我们建不过来。"
一个"需求是泡沫"的行业,不会出现全行业供给受限、订单排到几年后。
"Its tokens are productive and profitable. Now, compute is revenue."
—— 黄仁勋,NVIDIA FY2027 Q2 财报电话会
那普通人该信什么
做投资的:别只盯capex吓不吓人,看三样——backlog(订单积压)、毛利率、净留存。这三样现在都向上。OpenAI还在亏是事实,但头部Anthropic已转正,两家ARR合计1150亿刀。泡沫论要成立,得先解释这1.7万亿backlog从哪来。
做AI应用的:Token越便宜,你的成本越低,越该把以前"贵得做不起"的事捡起来做。Agent耗Token多没错,但单位成本也在降。真正的成本会变成"你让Agent干了多少没价值的事"——那是产品问题,不是Token价格问题。
吃瓜的记住一点:当上游75%毛利、中游头部季度转正、下游订单排到几年后,这个行业里"卖Token"这门生意,暴利是实打实的。泡沫也许是局部的(比如某些估值离谱、没收入的独角兽),但"卖Token"本身不是。
回到开头那个问题
卖Token是不是好生意?账本已经回答了:是,而且暴利。
至于泡沫——你见过哪个泡沫,上游赚75%毛利、中游头部季度转正、下游订单排到几年后?
真要有泡沫,也是"以为随便做个模型就能分一杯羹"的那种。
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2026-09-07,如有侵权请联系 cloudcommunity@tencent.com 删除
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号