从财务看利润,从经营看本质:经营分析的三大核心逻辑一次讲透!
原创
从财务看利润,从经营看本质:经营分析的三大核心逻辑一次讲透!
原创
帆软BI
发布于 2025-07-29 09:55:50
发布于 2025-07-29 09:55:50
我们说做生意,最直白的目标就是“赚钱”。
但企业真正要“赚到钱”,不是靠拼命卖货,也不是靠财务那边拍脑袋报利润,
更不是年末才发现账上怎么没钱了,而是靠一套清晰的——经营分析逻辑。
说到底,经营分析不是看报表,而是看问题。
财务只是结果,真正的原因藏在业务里。
今天,我们就来聊一聊企业管理者最该掌握的三大经营分析逻辑,既讲利润,也看本质。
一、利润分析:财务数字背后,要拆得出逻辑,讲得清来龙去脉
很多老板看财务报表,看了一堆数字,最后只能问一句:“所以到底赚了还是亏了?”
利润表会告诉你:收入多少、成本多少、利润多少。
但问题是,利润是结果,不是答案。
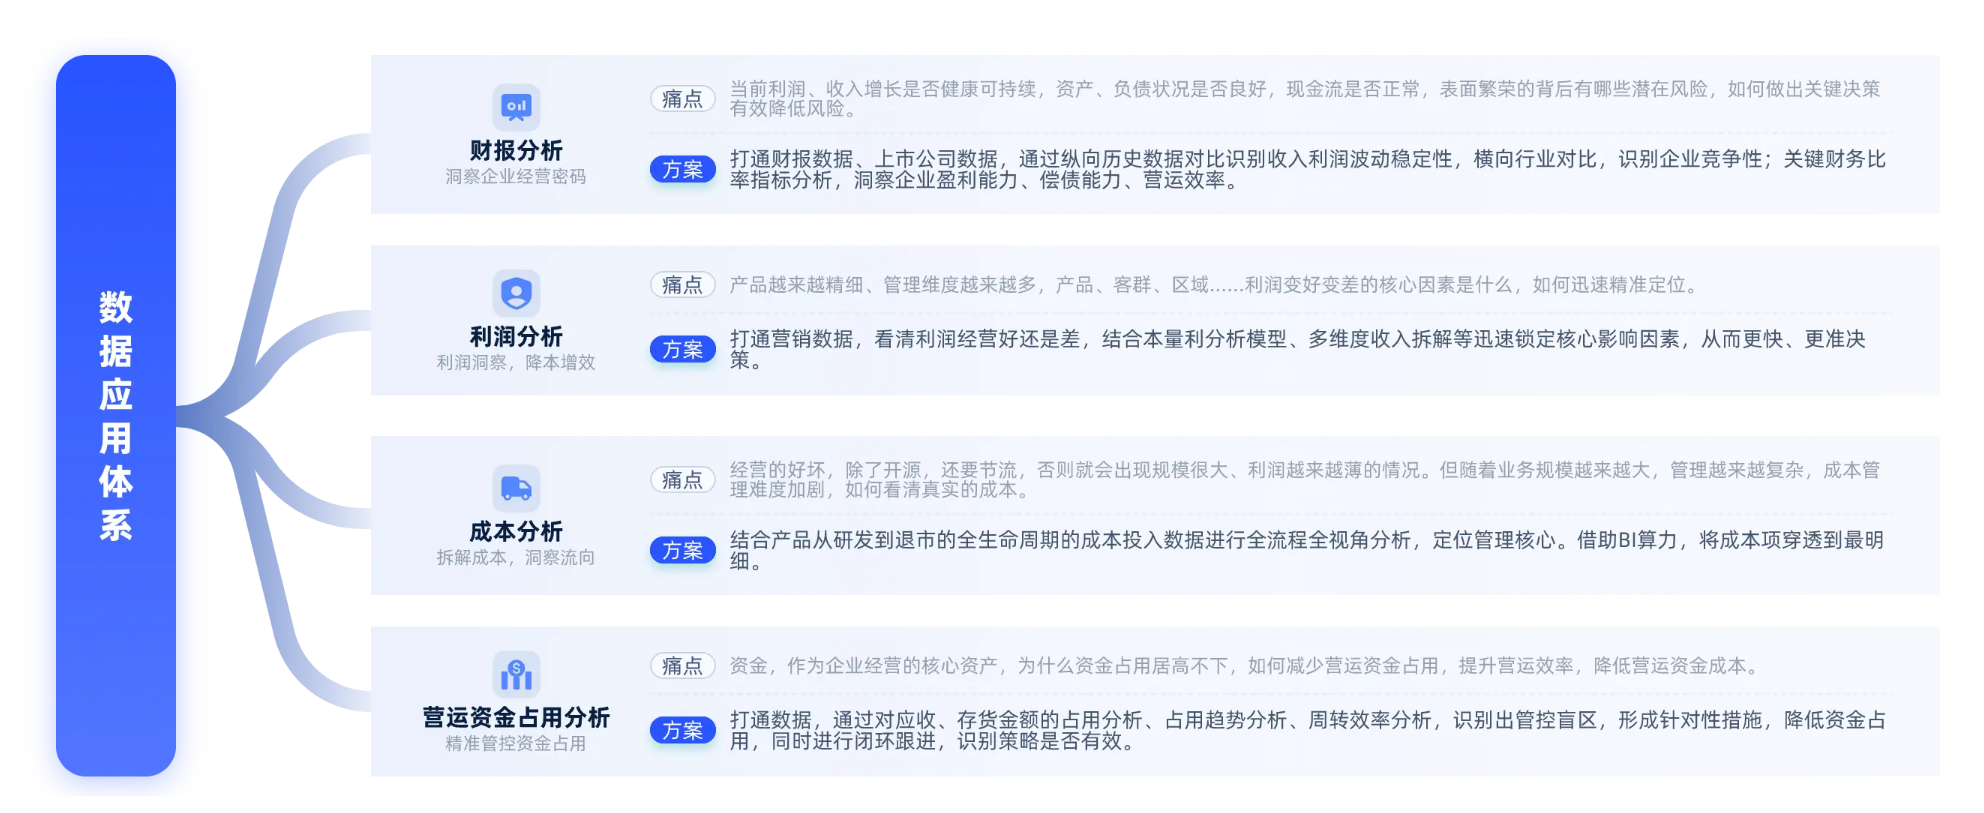
要真正理解利润,需要拆开三件事:
1. 收入从哪里来?怎么涨?谁贡献?
拆收入,不能只看总额,要拆来源:
- 是哪类客户、哪个渠道、哪类产品在贡献增长?
- 是提了单价还是卖得多了?
- 是收款快了还是账期更长了?
比如看起来收入涨了20%,但其实是低毛利产品卖多了,那毛利率反而下降。
BI看板建议:
- 产品/客户/渠道维度的收入分析
- 单价 vs 数量 拆分图
- 各大类客户应收账款周转天数趋势图
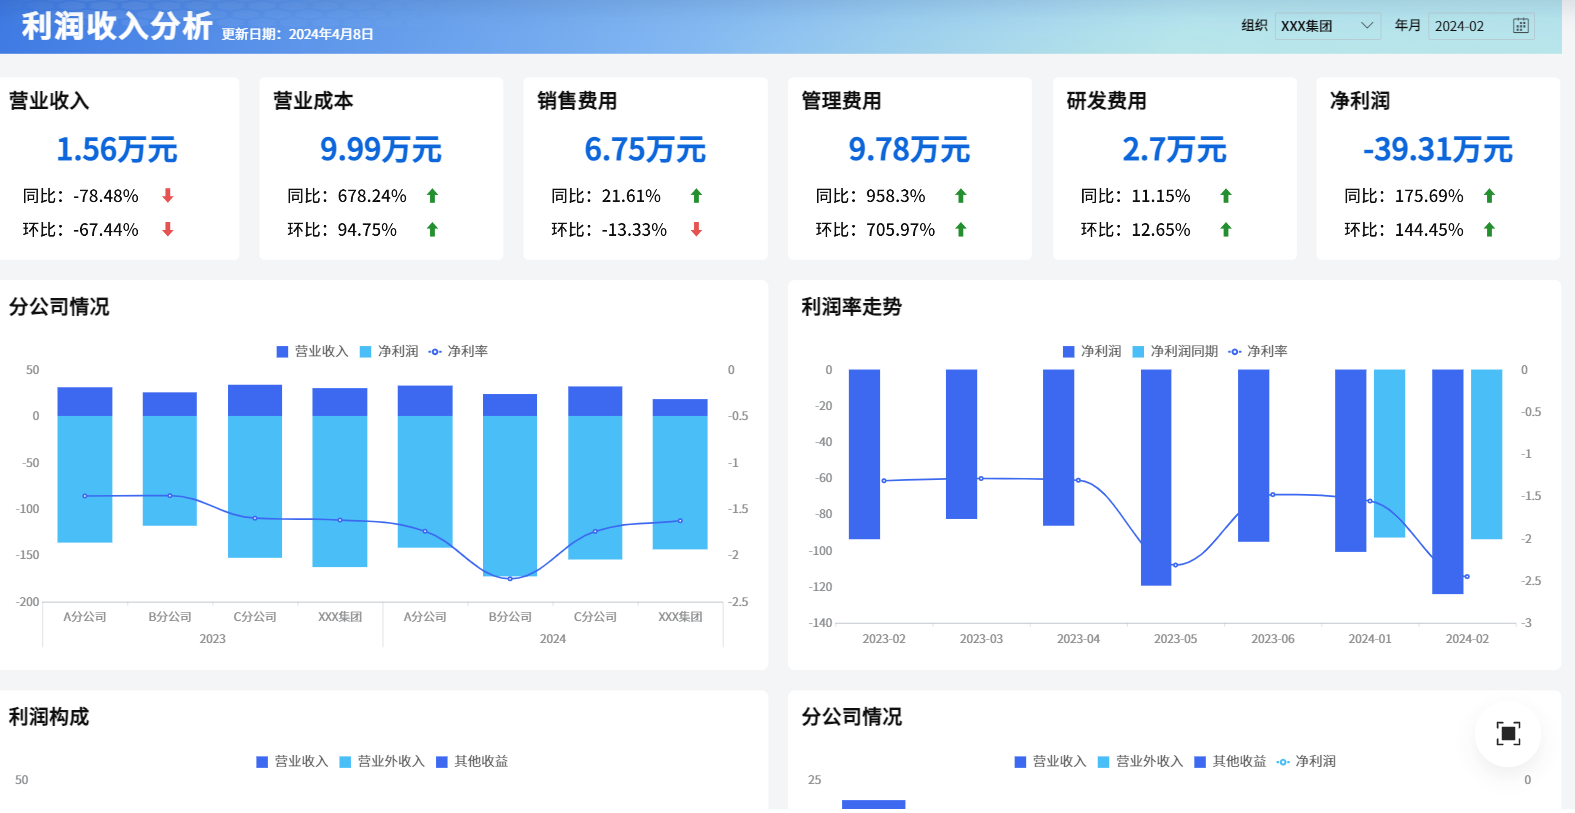
2. 成本结构清不清?是不是“成本错觉”?
直接成本(材料、人工)、间接成本(管理、仓储、售后)分得清不清?
常见三种成本错觉:
- 销售毛利高,看起来赚钱,其实售后和退货亏本;
- 材料便宜了,但返工率上来了,综合成本反而更高;
- 成本控制住了,但客户流失,未来的成本转化为“机会损失”。
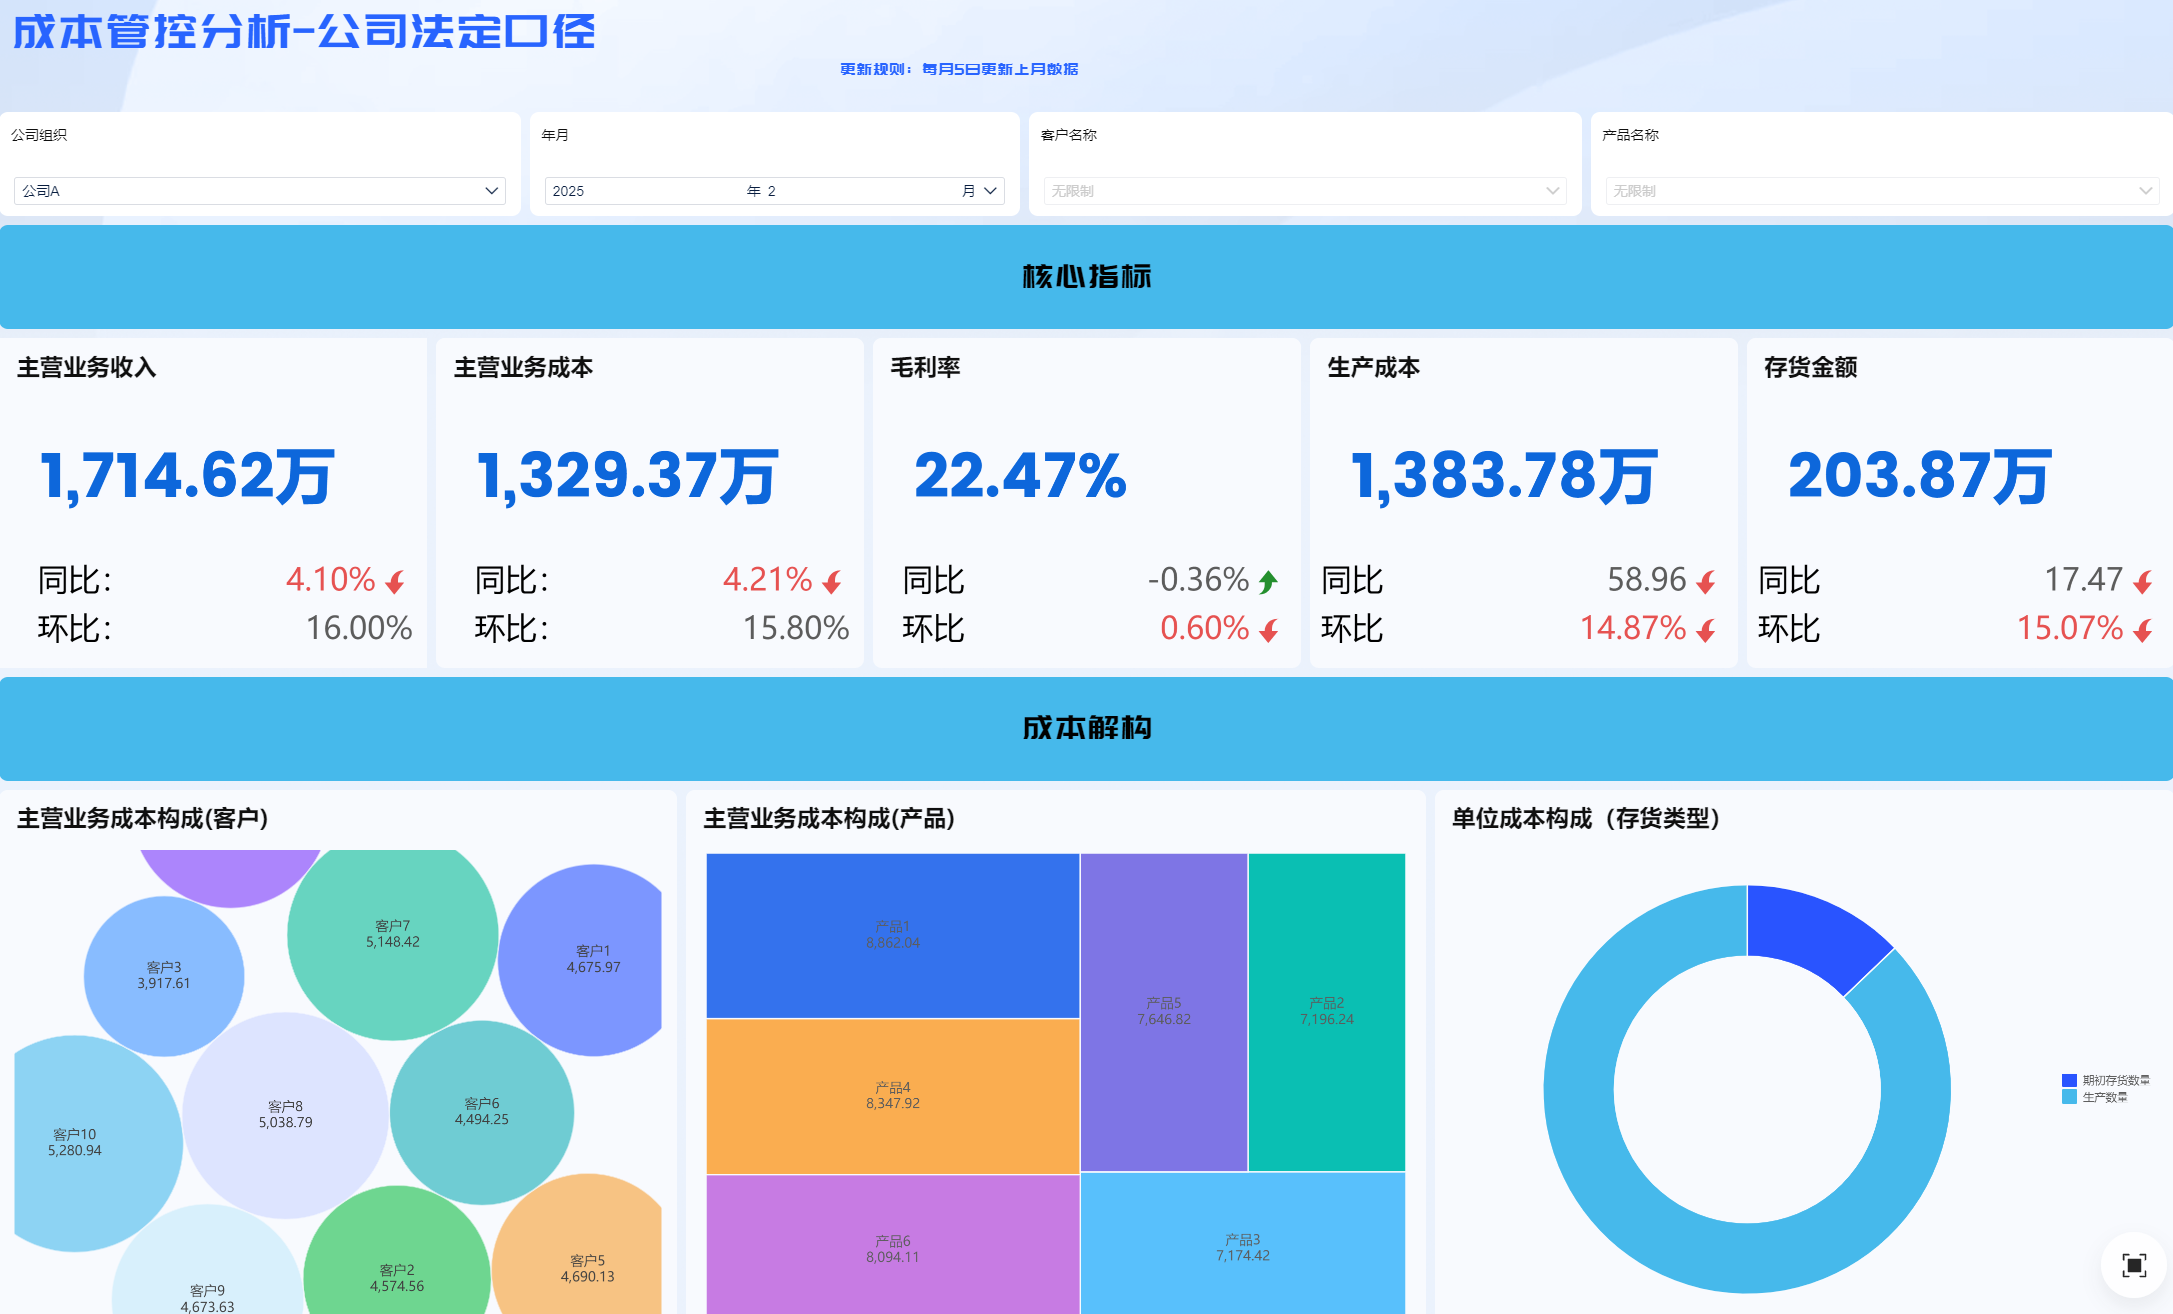
重点建议: 把“产品单位成本结构”+“品类毛利分析”作为经营例会必报项。
3. 费用是不是在吃利润?是投资还是浪费?
很多时候,利润不是被成本吃掉,而是被费用灌没了。比如:
- 渠道补贴打得太狠;
- 营销费用回报不明;
- 用人成本上涨但绩效没有跟上。
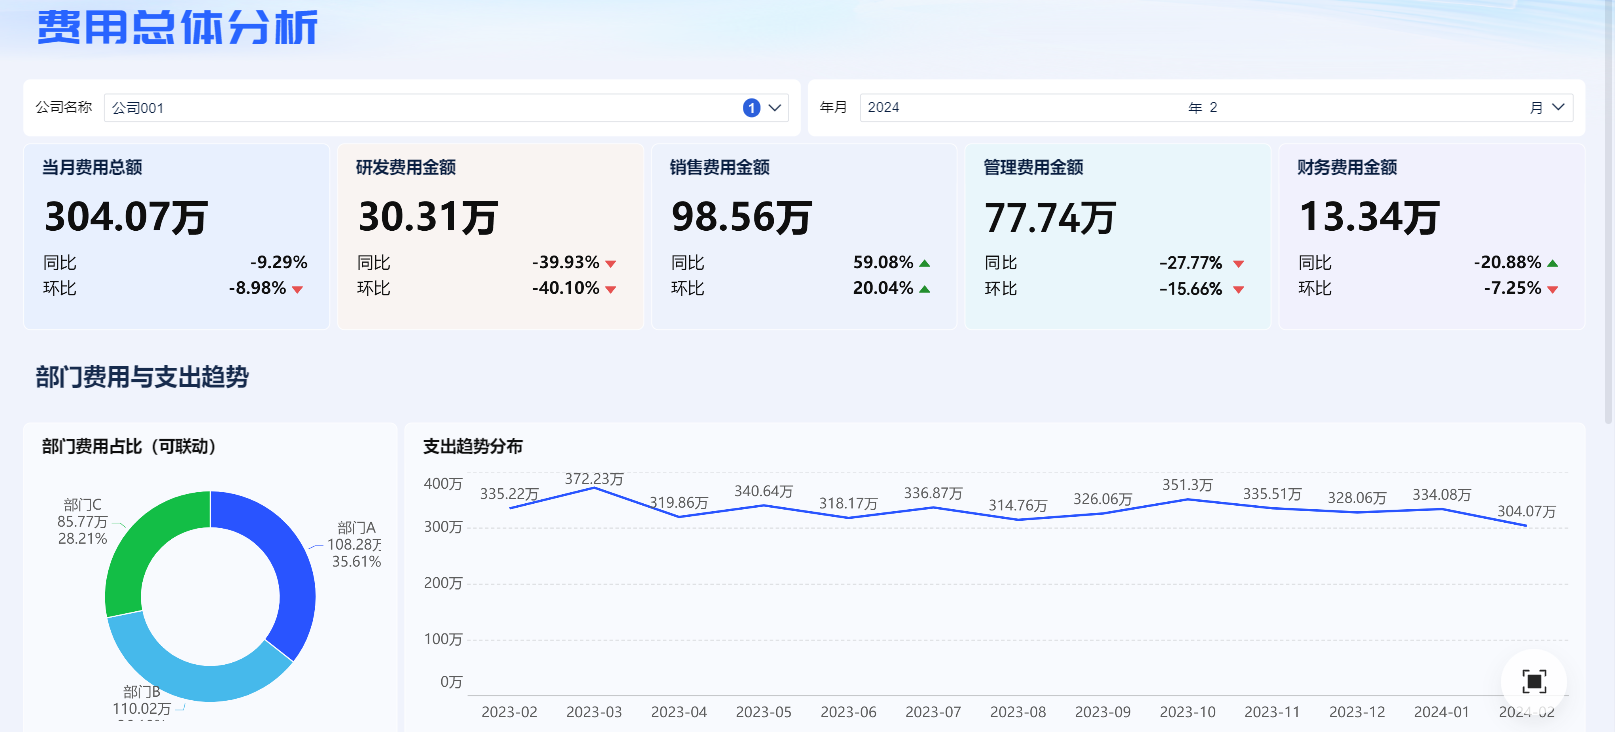
要清楚哪些费用是战略性投入(比如开发新渠道、建BI系统),哪些是真正的“无效支出”。
看板建议:
- 费用同比环比变化趋势
- ROI(投入产出)看板:按项目、产品、部门拆分
二、业务分析:利润看完了,还得盯“经营水温”
利润是结果,但做企业不能只盯结果,更要盯“过程的温度”。这时候就要靠“业务分析”这根温度计。
一个企业的经营好不好,业务数据最能说明问题。
1. 运营效率:转得快,才不压钱
几个关键指标必须盯:
- 库存周转天数
- 应收账款周转天数
- 订单交付周期
- 生产节拍(单位时间产量)
比如:
- 客户下单后15天才能发货,那客户满意度一定掉;
- 库存积压90天没动,资金占用就成了风险;
- 生产线的良品率95%以下,那是利润在“漏水”。
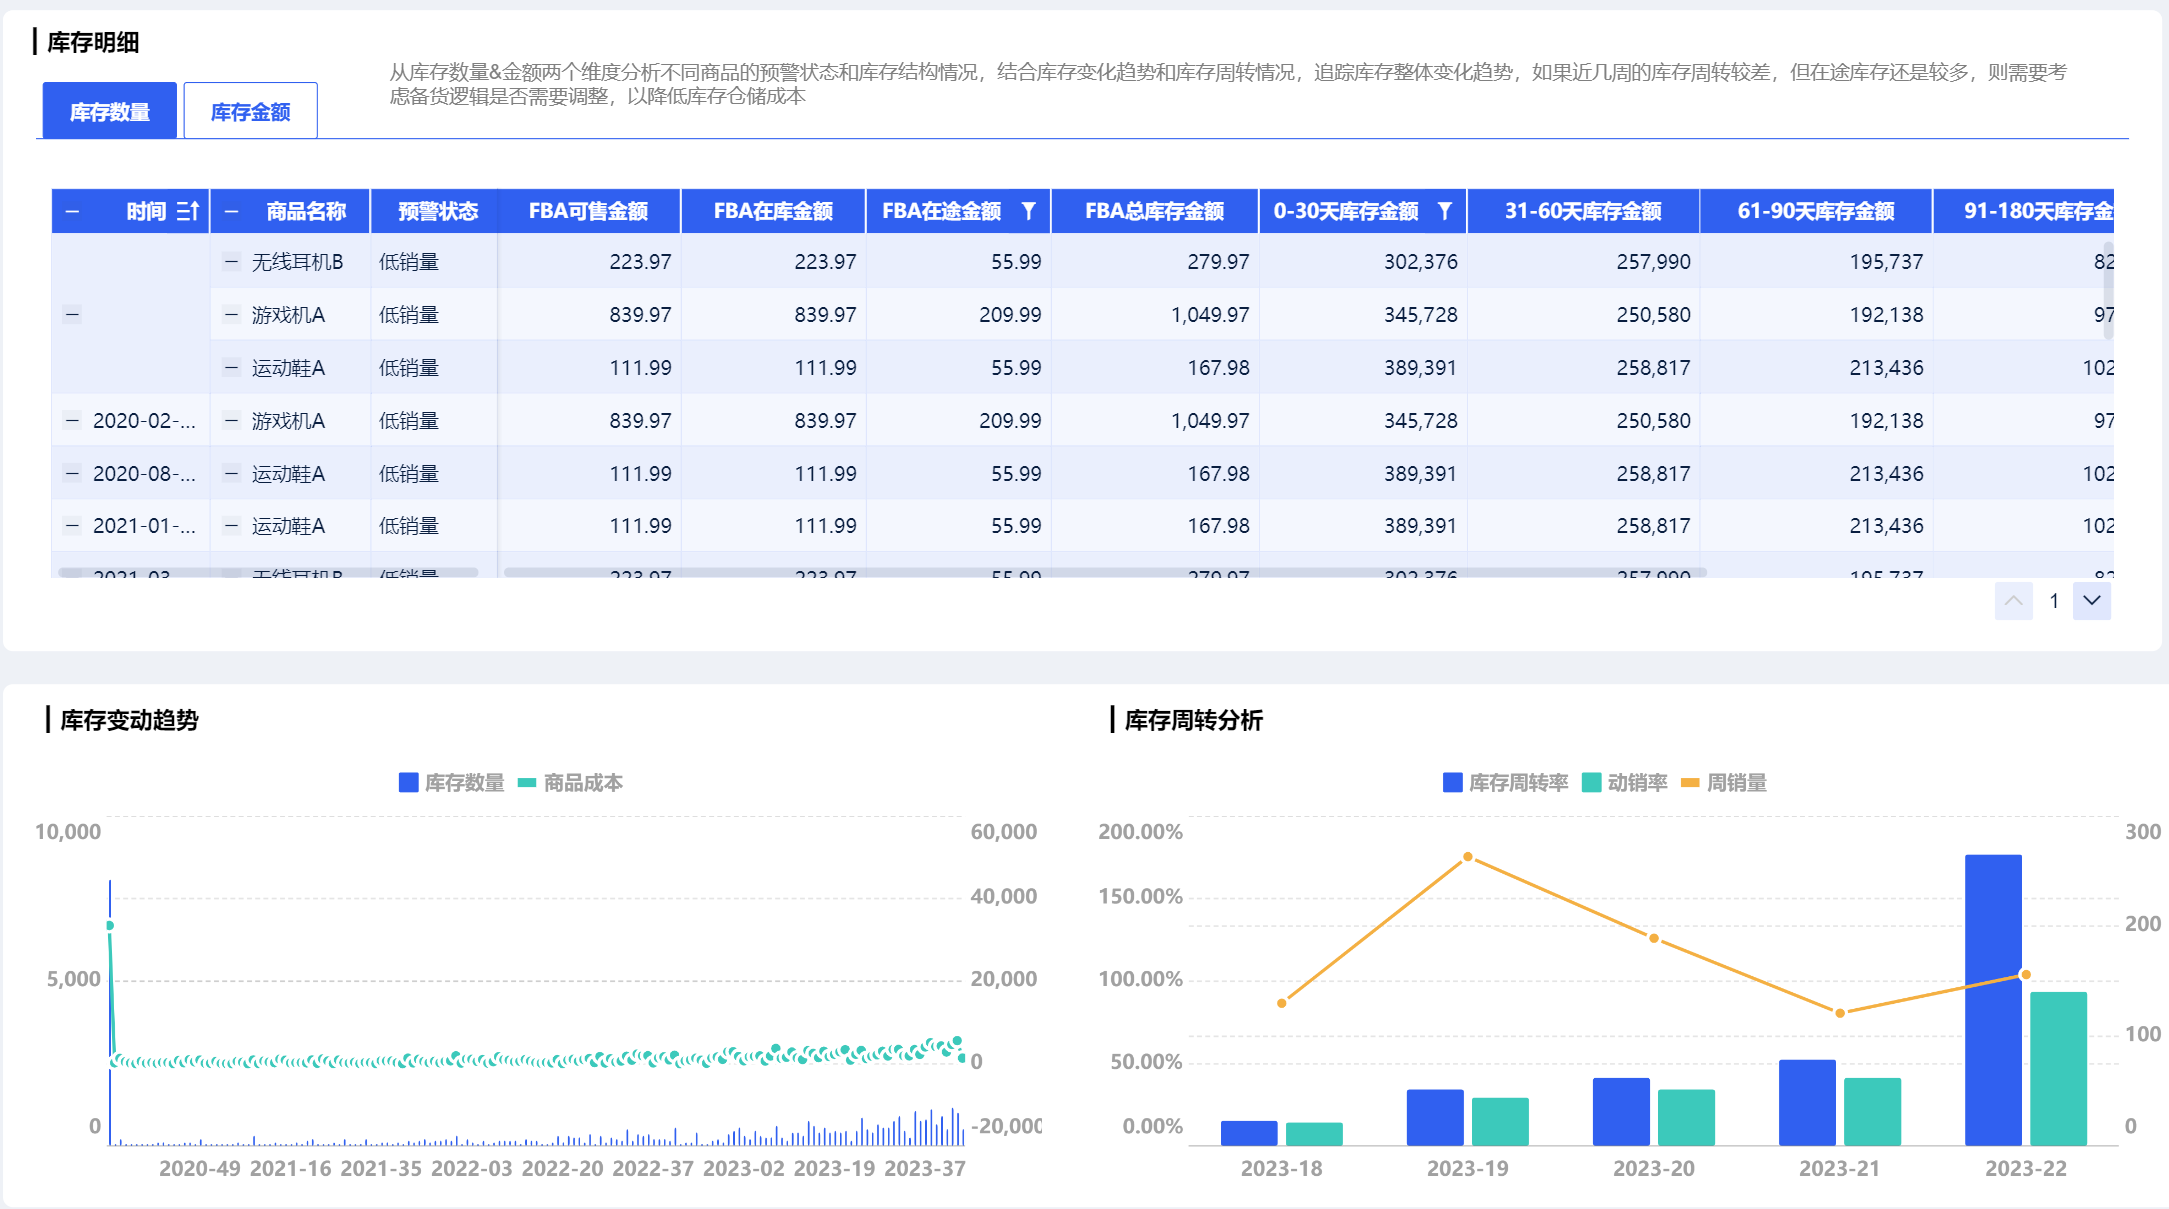
看板建议:
- 三流合一(物流、资金流、信息流)数据总览
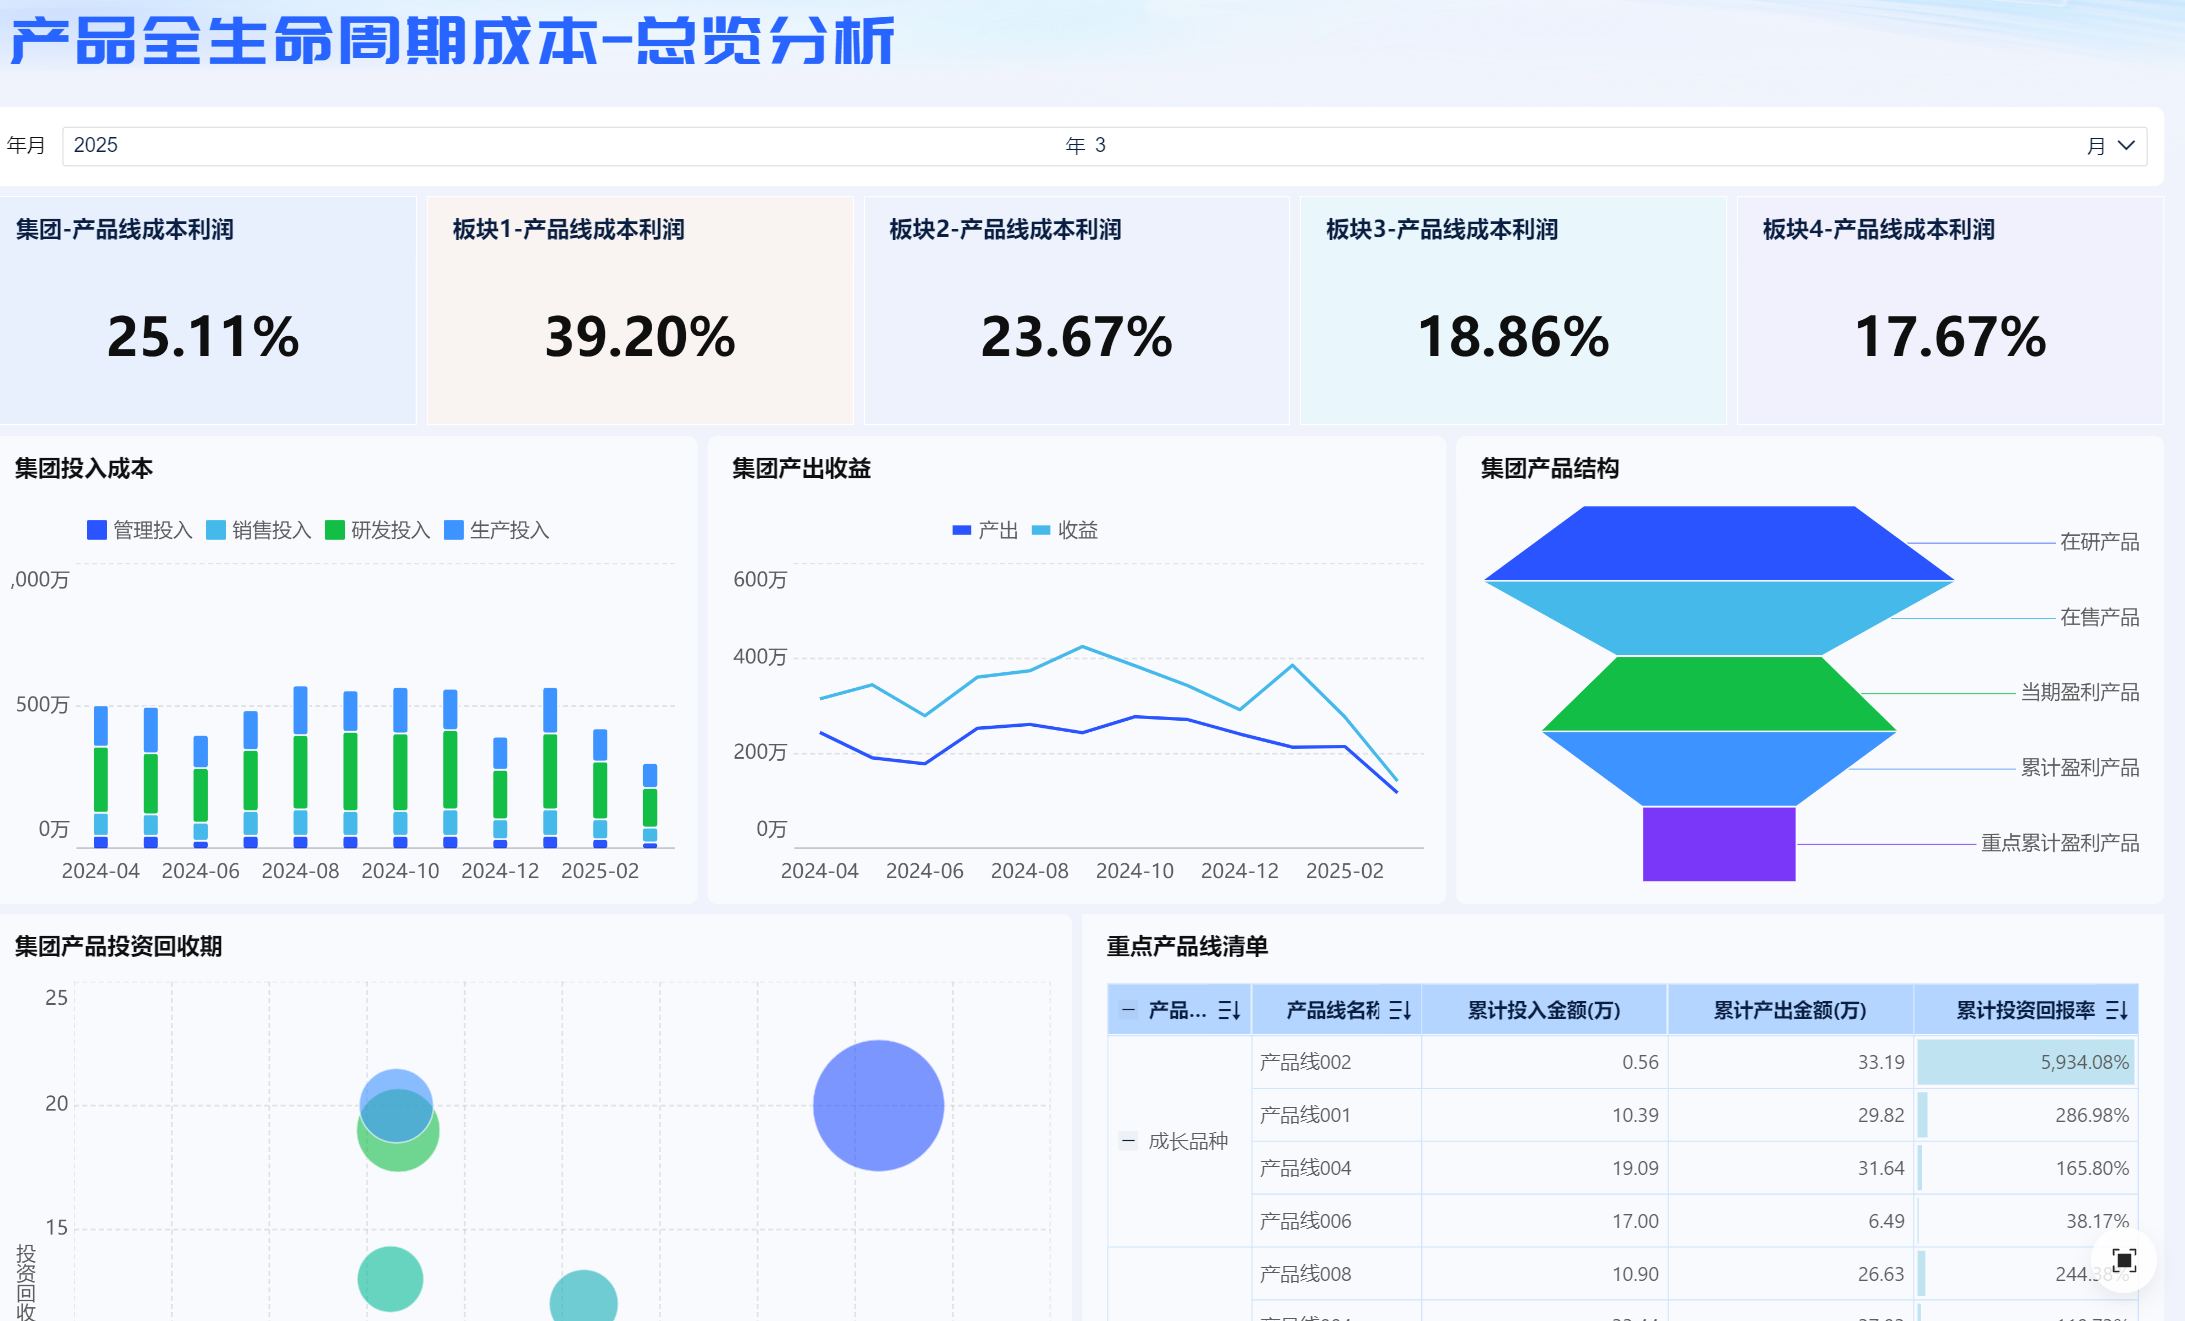
- 产品生命周期(快进快出 vs 长尾沉货)
- 各业务部门KPI完成进度动态看板
2. 销售表现:卖得多不如卖得稳,客户质量是核心
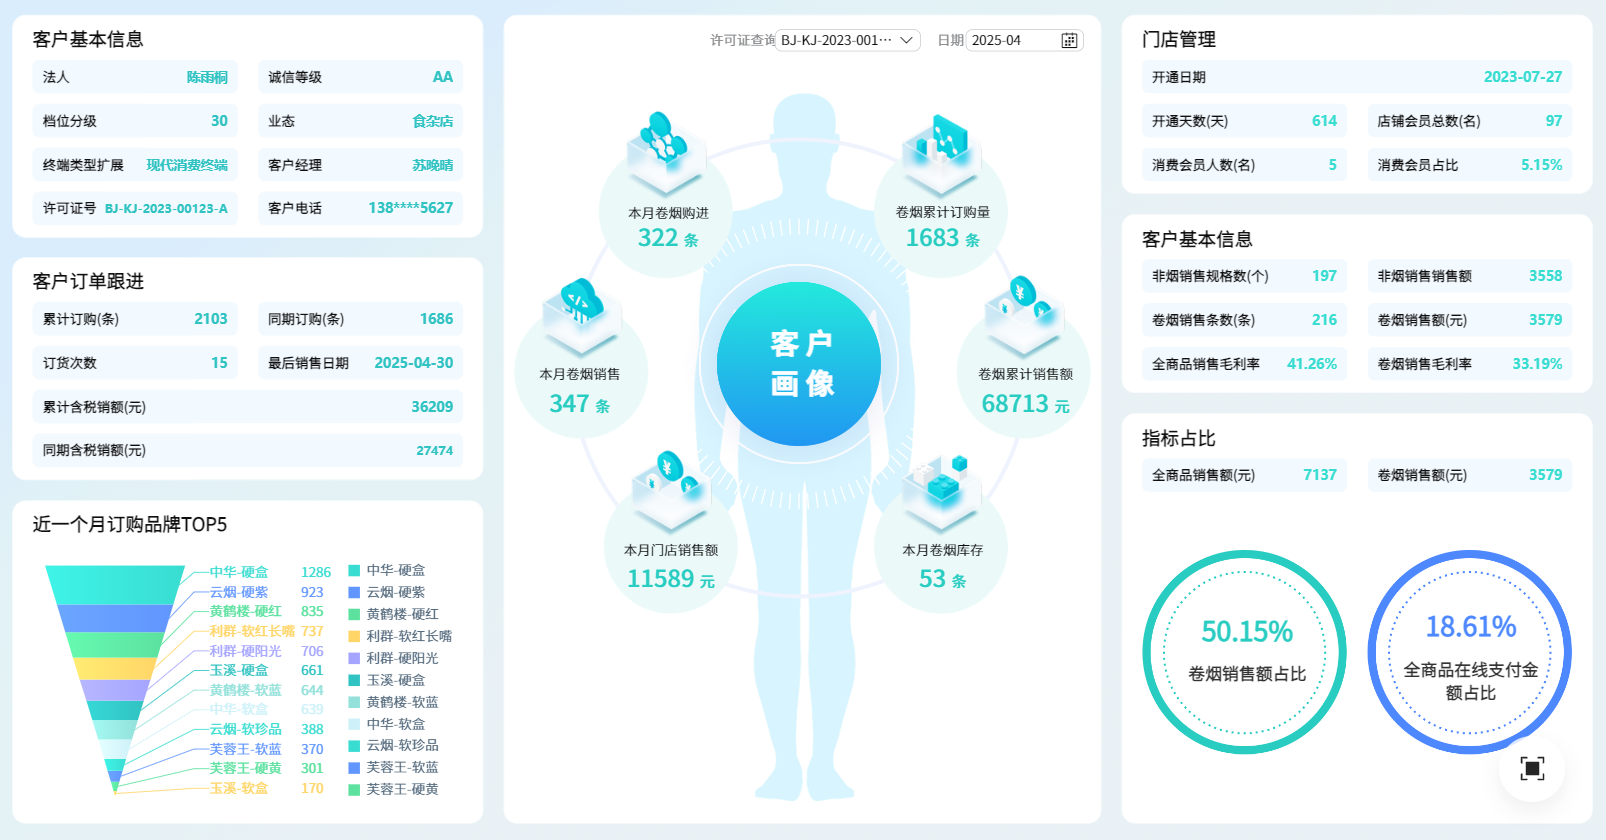
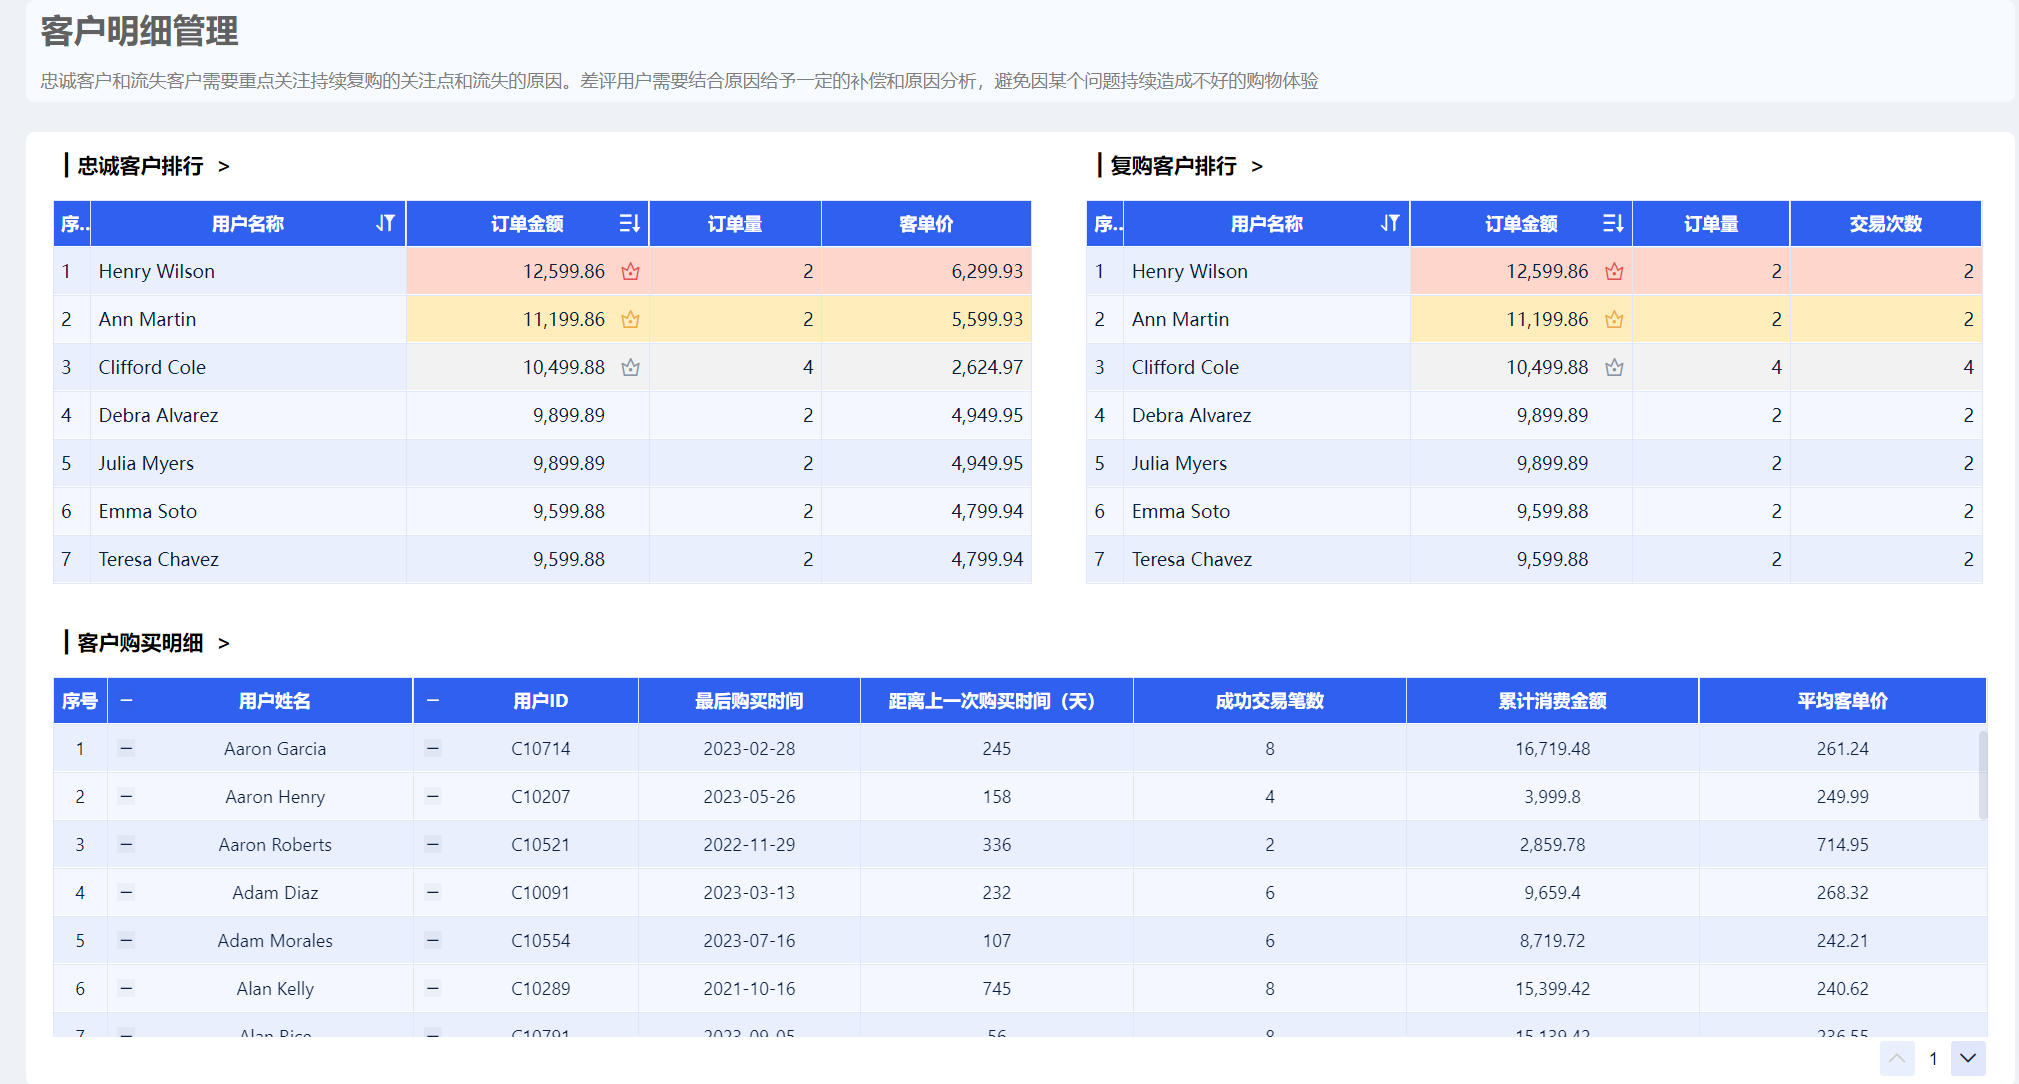
- 老客户复购率、粘性、贡献度怎么样?
- 新客户获取成本是否越来越高?
- 渠道是否健康?是不是靠补贴在“吊着”?
很多企业一搞促销,销售额冲起来了,但用户黏性没提升,毛利反而下降了。
建议分析维度:
- 客户生命周期价值(LTV)
- 新客 vs 老客盈利对比
- 客户投诉、退货、退款率趋势
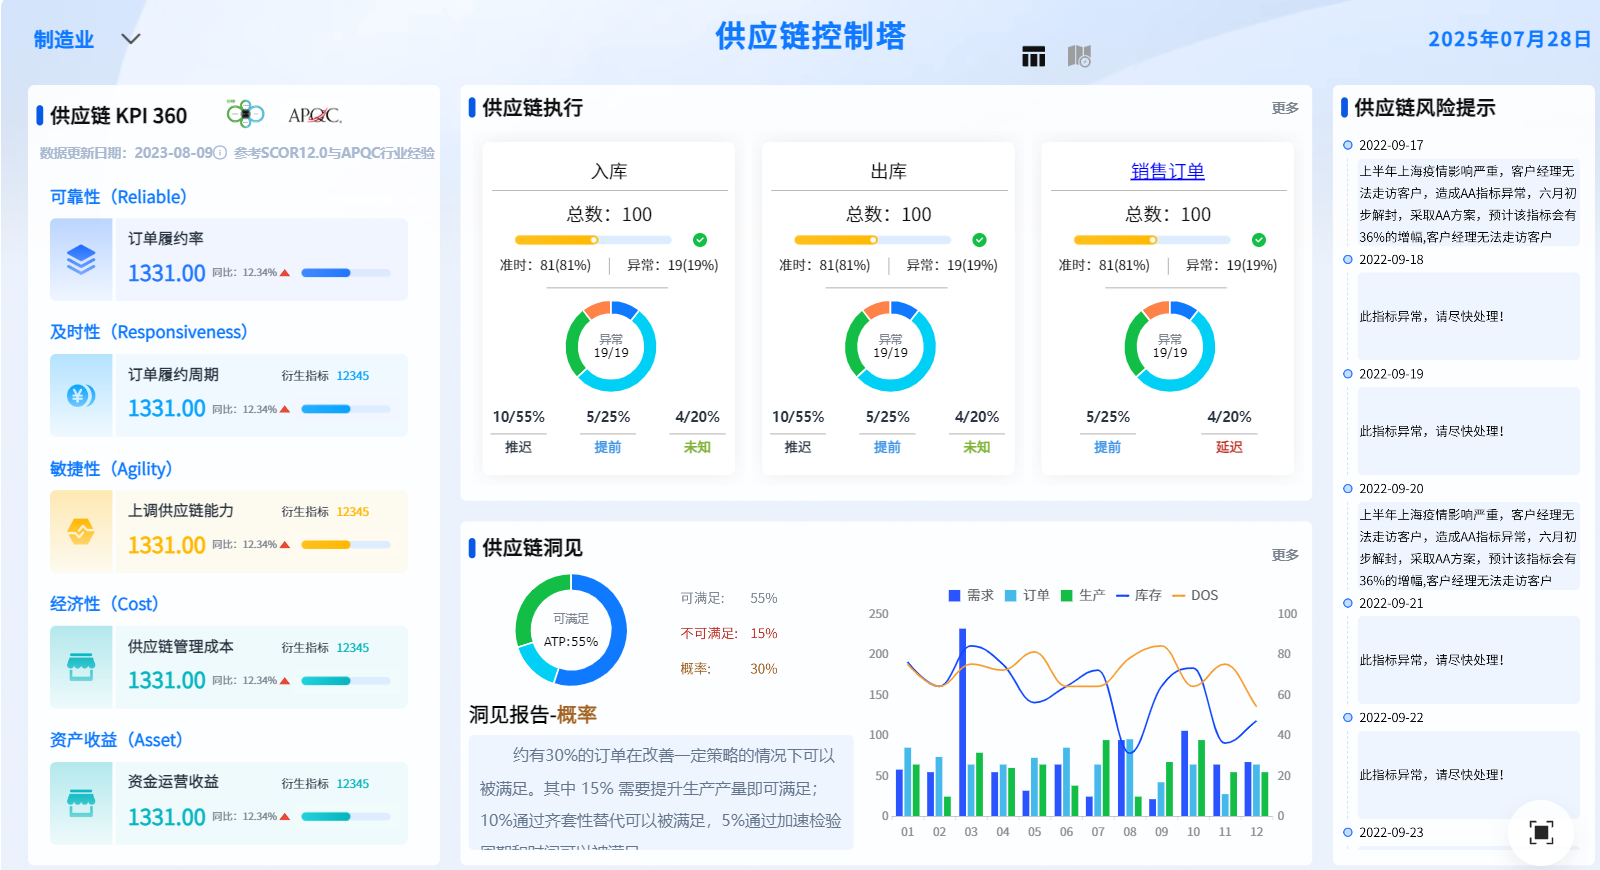
3. 供应链协同:有单但没货,是最大浪费
供应链是否打通,是影响利润稳定性的关键因素。你需要关注:
- 到货及时率
- 缺货/断货频次
- 库存结构合理性(不是多,而是“对”)
- 供应商绩效达成率
一旦“买料买慢了、备货备错了、发货发晚了”,利润就会被链路卡死。
可视化建议:
- 供应链地图(节点 + 指标)实时监控
- 缺货预警看板(提前7天)
- 安全库存 vs 实际库存结构图
三、结构分析:从“赚钱”到“值钱”的关键一跳
很多企业眼里只有“利润”,但真正有管理意识的老板,会问一句:我们的商业模型健康吗?有没有结构性问题?
这就是第三层——结构分析。
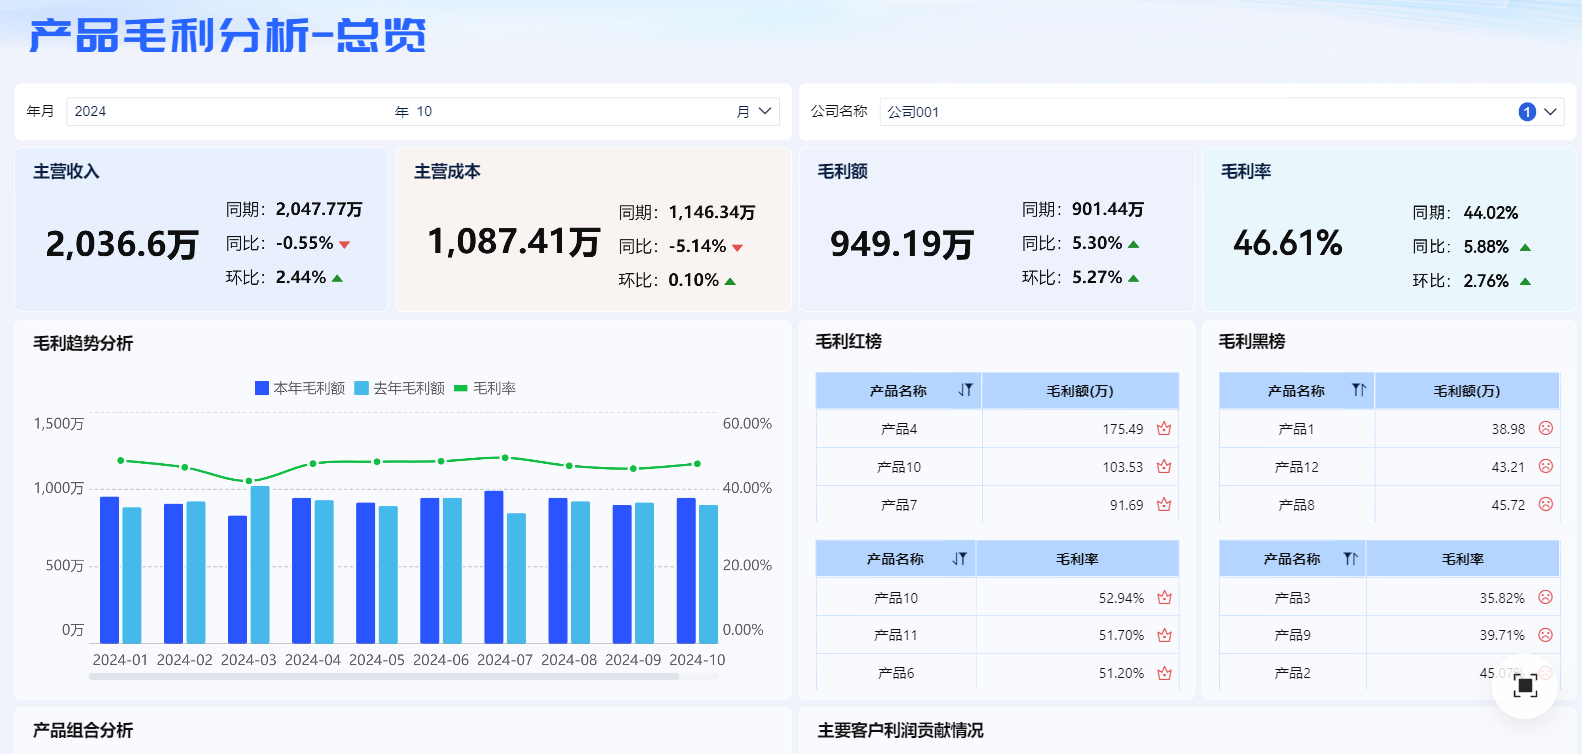
1. 利润结构:高毛利是不是靠一个爆款撑着?
拆利润结构,你才能判断企业的“盈利风险”:
- 是多点盈利还是单点暴利?
- 是结构均衡还是靠一款明星产品撑着?
- 毛利率是靠价格还是靠效率?
一旦爆款生命周期结束,公司就开始吃老本、掉业绩。
可视化建议:
- 各品类/客户毛利率对比柱状图
- 单品盈利能力 Top5 & Bottom5 趋势图
2. 客户结构:客户是不是越来越分散?过于集中风险大
比如:
- 某客户占营收 40%,一旦砍单就是大地震;
- 小客户维护成本高,但贡献有限;
- 渠道客户对企业有过高议价能力。
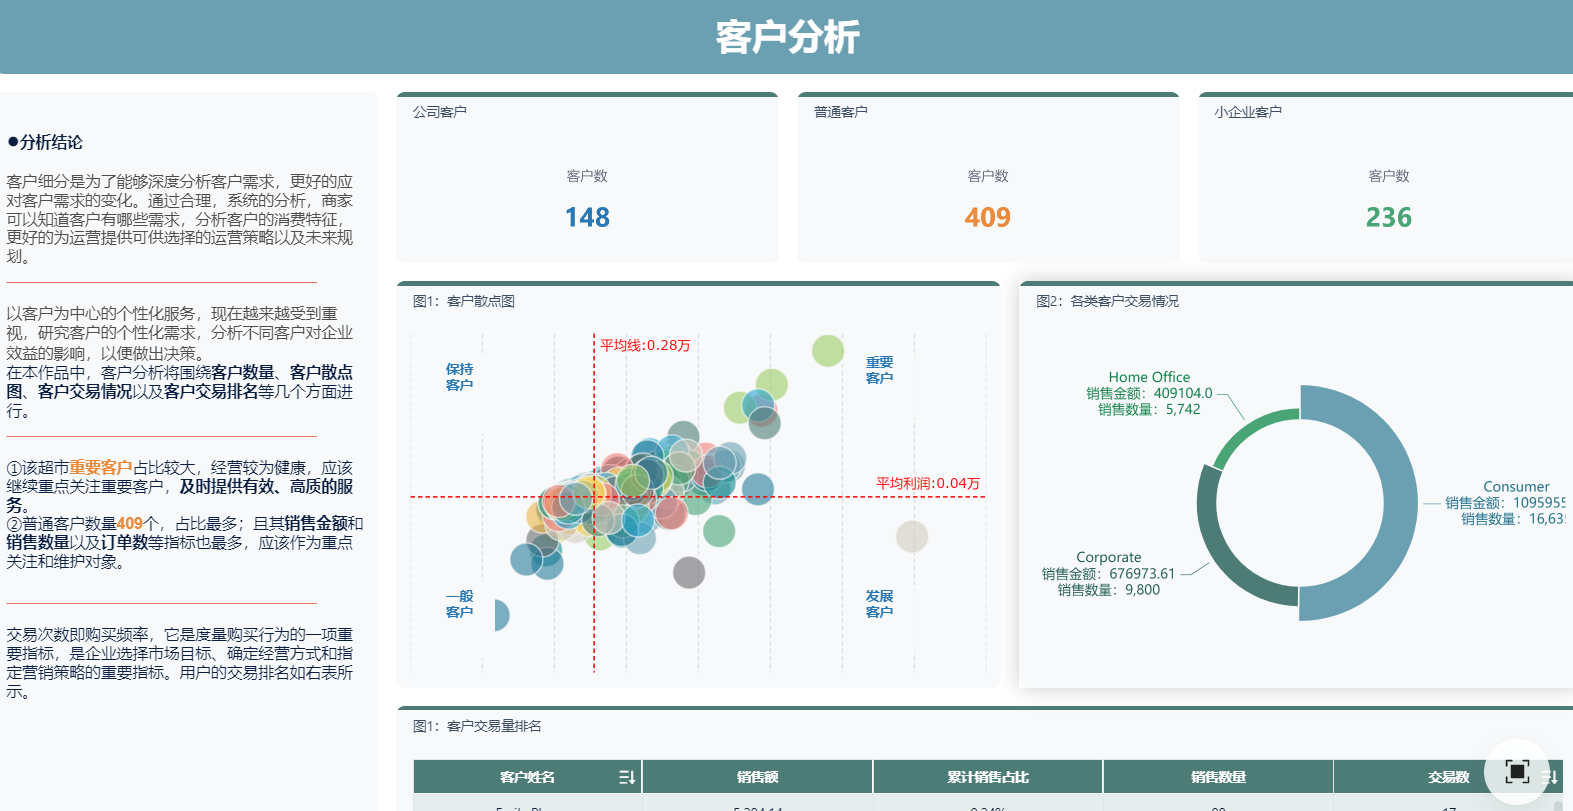
建议加上:
- 客户ABC等级划分
- 客户集中度(前5名占比)
- 各类客户生命周期价值
3. 组织结构:人、责、数有没有“对齐”?
组织是经营的骨架。
- 销售目标有没有拆到个人?
- 成本中心和利润中心分不分明?
- 各层级是否有数据支持的考核闭环?
如果组织不对称,数据再好看也只是“纸面繁荣”。
可视化建议:
- 各部门KPI完成趋势 + 数据口径一致性看板
- 销售目标完成进度实时仪表盘
- 人均产出图表 + 异常波动预警
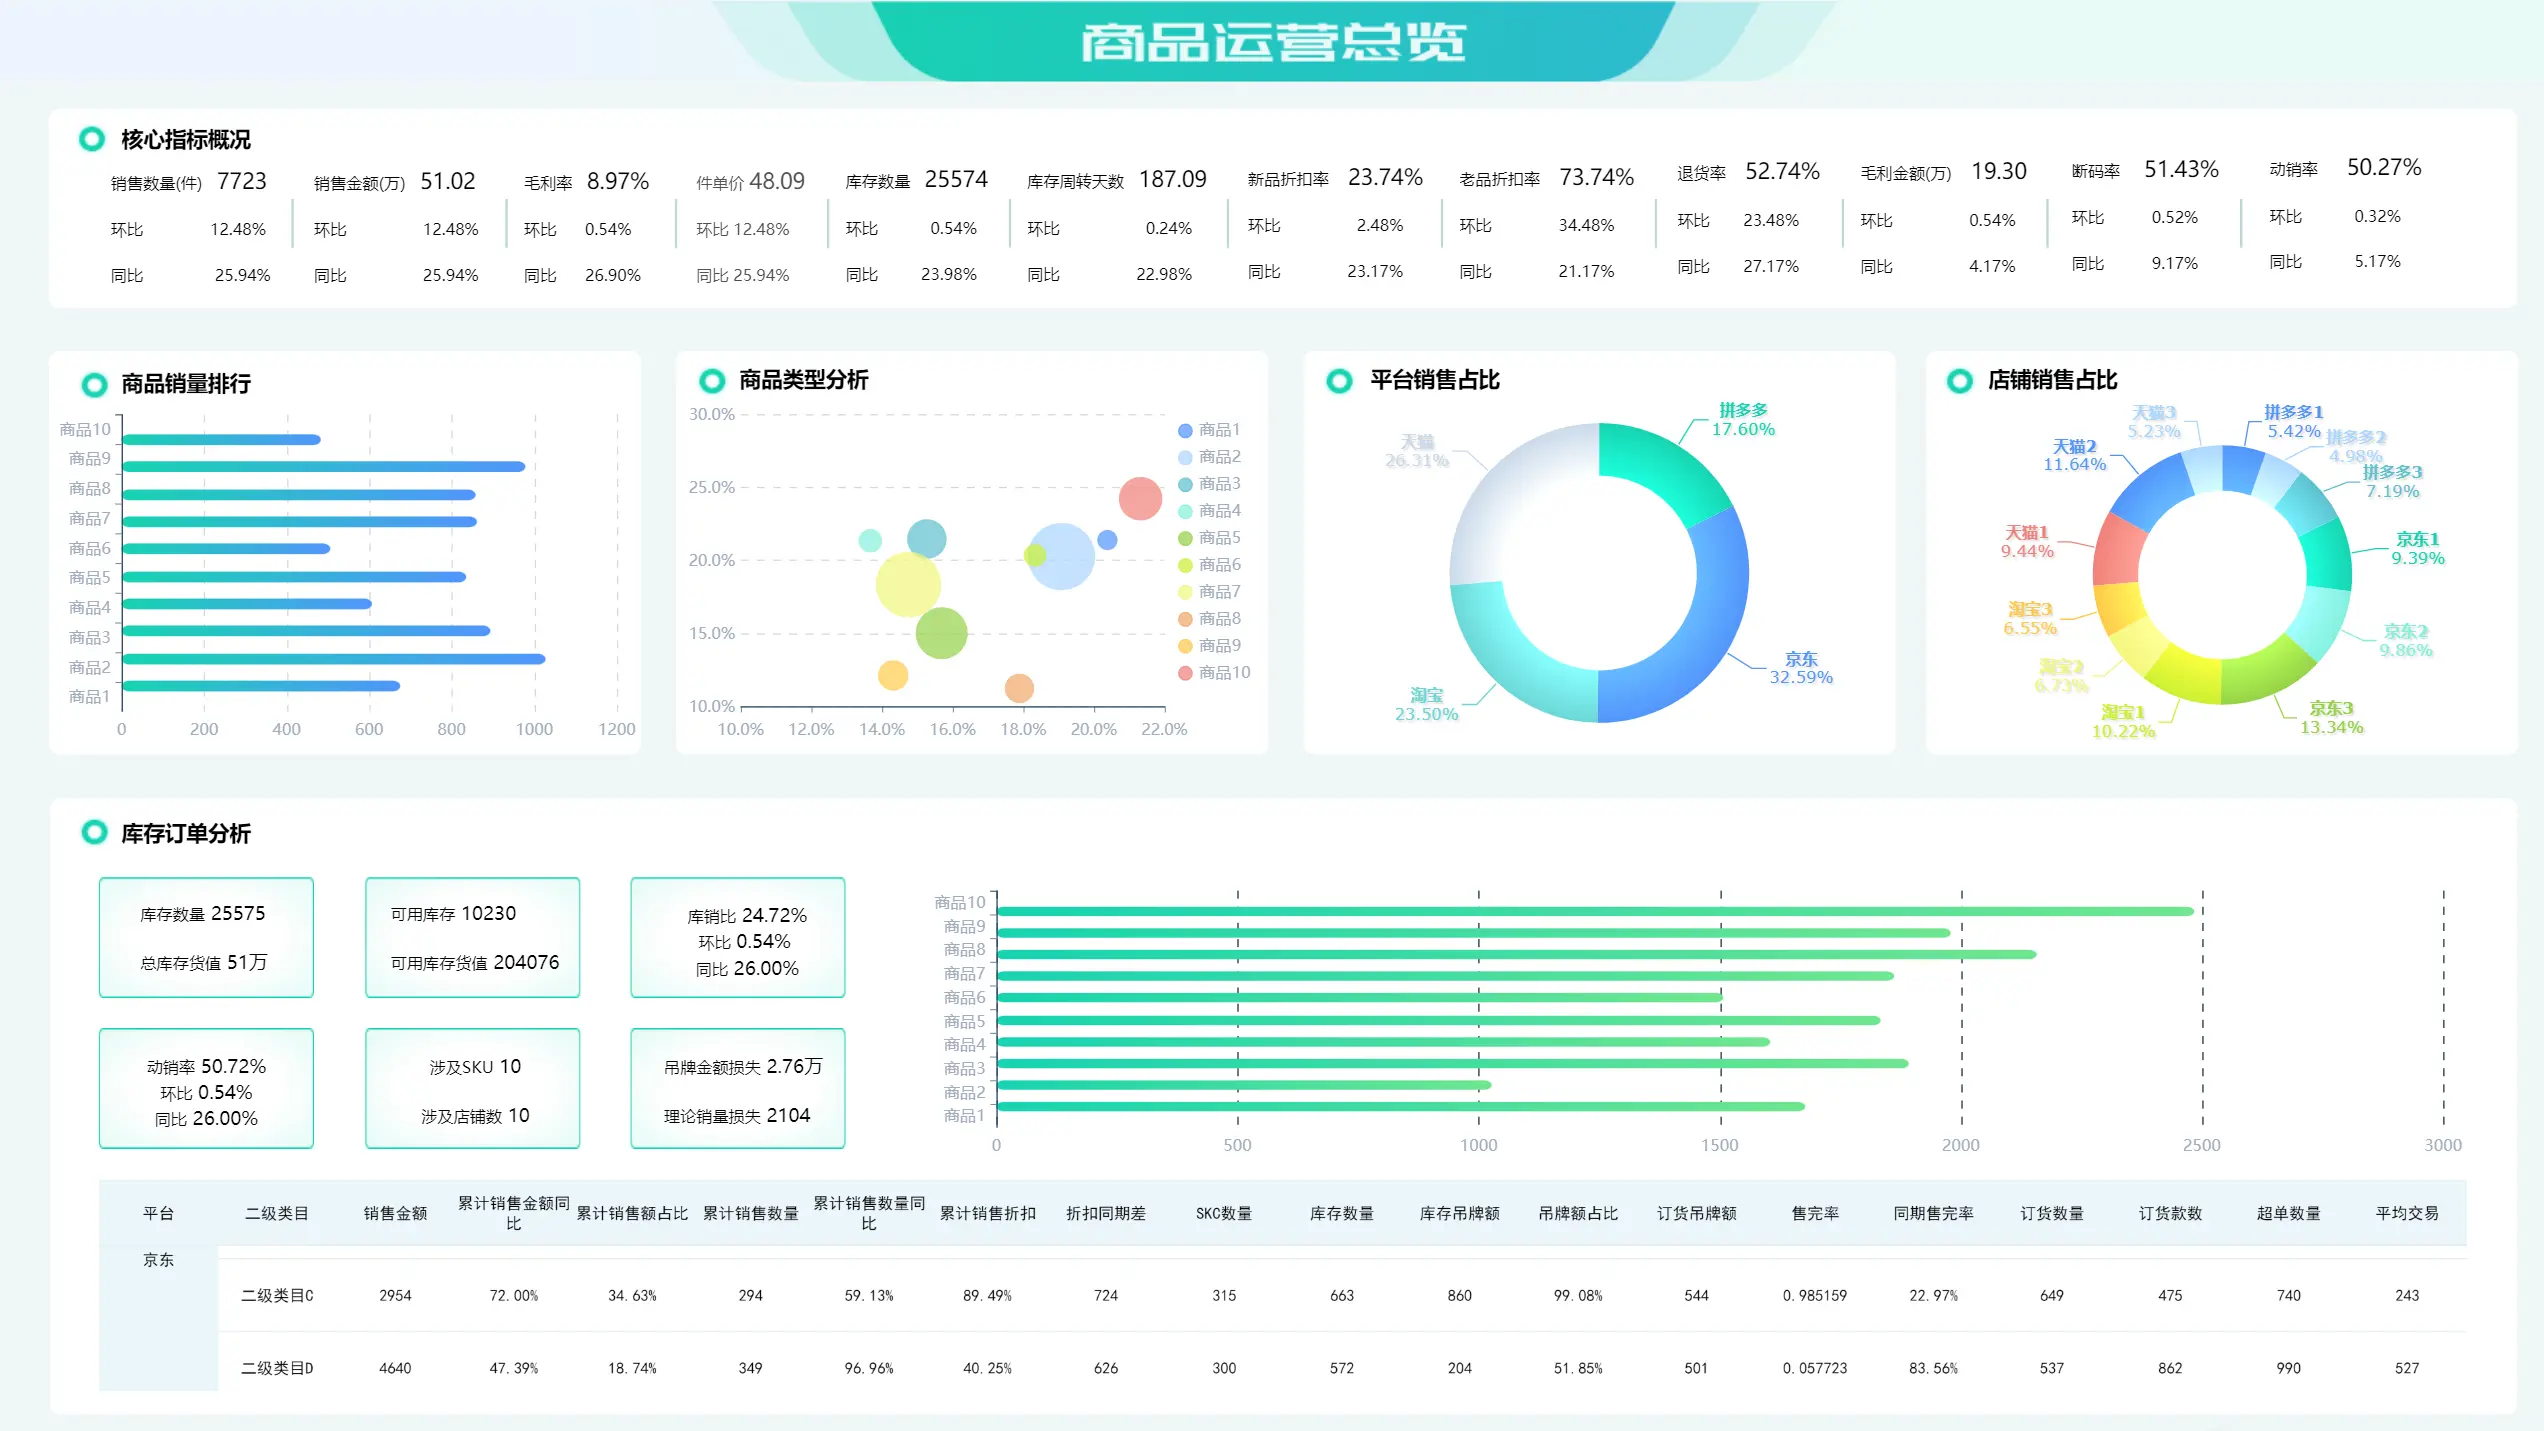
小结
一套成熟的经营分析体系,不是让你当会计,而是让你“看得清、算得明、管得住”。
三大核心逻辑,回顾一下:
- 利润分析看结果,清楚地知道钱从哪来、被谁吃掉。
- 业务分析盯过程,找到影响利润的“业务动作”。
- 结构分析看根本,识别模式的风险与增长的天花板。
一句话总结:
看利润是为了活下来,看经营结构是为了活得稳、走得远。
很多企业不缺数据,也有报表,但就缺一套“能串起来讲清楚”的经营分析逻辑。
原创声明:本文系作者授权腾讯云开发者社区发表,未经许可,不得转载。
如有侵权,请联系 cloudcommunity@tencent.com 删除。
目录
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号