AQR:Value Investing Is Not All About Tech

AQR:Value Investing Is Not All About Tech

量化小白
发布于 2023-03-19 11:20:33
发布于 2023-03-19 11:20:33
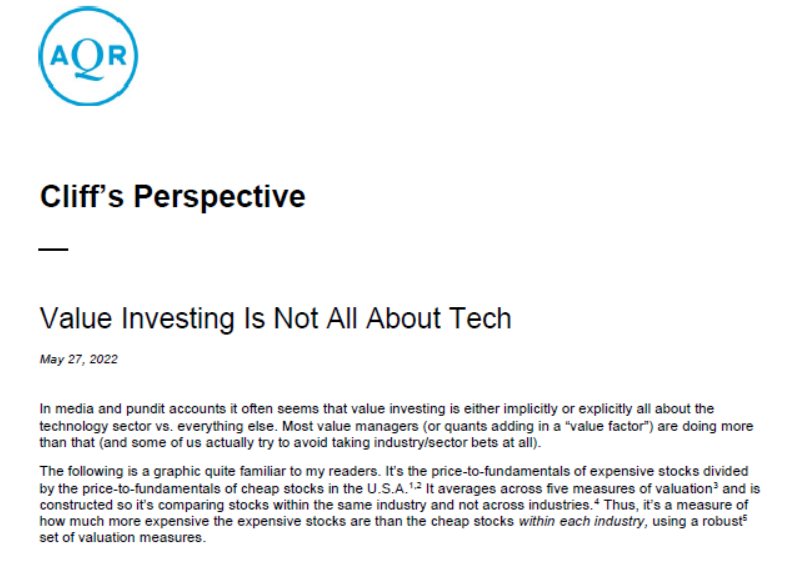
报告的关注点在于行业内价值和行业间价值的差异,主要论点论据是以下两张图
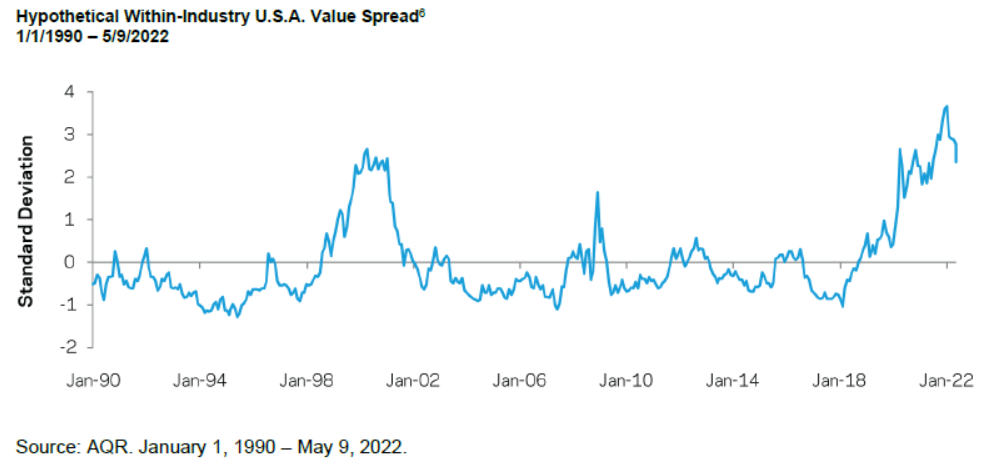
上图是是用五个行业中性化的估值因子等权合成后,计算的value spread,因为做了行业中性化,所以反映的是行业内的(with-industry)value spread。
关于spread的定义,可以参见下面英文部分。实际反映的是价值因子多空头的估值差,spread高时,价值因子表现较好。(多头代表价值,空头代表成长)
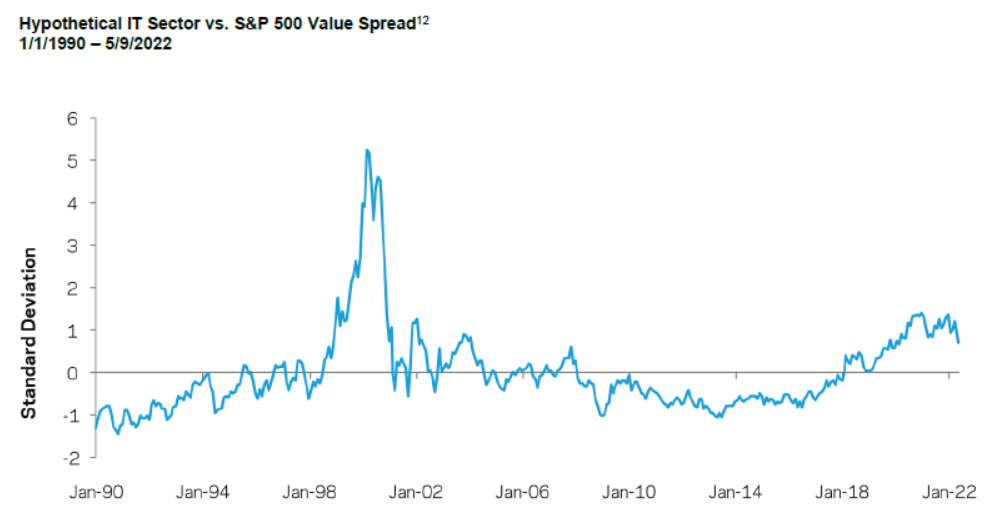
上面是第二张图,这张图的value spread是IT行业相对标普500的value spread,IT行业用的GICS Information Technology Sector,市值加权指数。
如果用IT行业代表成长,其他行业代表价值,那么这个spread和上面的spread可以进行比较。 差异仅在于,上面的图表示的是行业内的value spread,下面的图是行业间的value spread。换句话说,上面是从每个行业中选低估值的票,下面是从所有行业中选低估值的行业。
报告主要有两个发现
- 尽管这两个spread的构建看上去是独立的,一个赌低估值行业,一个赌低估值股票,但二者相关性非常高,表现类似
- 二者也存在很大的差异,行业内的spread当前处于历史95%分位数,并且从中位数水平上升到科技泡沫时期仍有90%的空间。而IT的spread当前是84%分位数,并且从中位数到科技泡沫时期仅有17%的空间。 也就是说,虽然目前两种方式去做价值都有很好的表现,但行业内的价值,看上去风险更小,赌行业的风险更高
大佬最后给的总结
本文参与 腾讯云自媒体同步曝光计划,分享自微信公众号。
原始发表:2022-06-12,如有侵权请联系 cloudcommunity@tencent.com 删除
腾讯云开发者

Copyright © 2013 - 2026 Tencent Cloud. All Rights Reserved. 腾讯云 版权所有
深圳市腾讯计算机系统有限公司 ICP备案/许可证号:粤B2-20090059  粤公网安备44030502008569号
腾讯云计算(北京)有限责任公司 京ICP证150476号 | 京ICP备11018762号